
361122 Keine Kommentare

Geschäftsmodell, Strategie und Investorenrelevanz für Deutschland, Öst

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die Swiss Prime Site AG (ISIN: CH0011029946) ist ein führender Schweizer Immobilienkonzern mit Premium-Objekten in Toplagen. Für Anleger in Deutschland, Österreich und der Schweiz bietet die Aktie stabile Dividenden und Wachstumspotenzial im Immobiliensektor. Wir analysieren Modell, Risiken und Ausblick detailliert.

Die Swiss Prime Site AG zählt zu den führenden Immobilienunternehmen der Schweiz. Als börsennotierte Aktiengesellschaft notiert sie an der SIX Swiss Exchange unter der ISIN CH0011029946 in CHF. Für Investoren in Deutschland, Österreich und der Schweiz repräsentiert sie eine attraktive Exposition gegenüber dem stabilen Schweizer Immobilienmarkt.

Stand: 01.04.2026

Dr. Lena Berger, Senior Börseneditorin für Immobilienaktien: Swiss Prime Site AG verbindet Premium-Immobilien mit solider Strategie im Schweizer Kerngeschäft.

Offizielle Quelle

Alle aktuellen Infos zu Swiss Prime Site AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von Swiss Prime Site AG

Swiss Prime Site AG agiert als Immobilieninvestor und -entwickler mit Fokus auf hochwertige Gewerbe- und Wohnimmobilien. Das Portfolio umfasst Einkaufszentren, Büros und Logistikflächen in erstklassigen Schweizer Lagen wie Zürich, Genf und Basel. Der Konzern generiert Einnahmen primär durch Mietverträge mit langfristigen, bonitätsstarken Mietern.

Diese Strategie minimiert Volatilität und sorgt für planbare Cashflows. Im Vergleich zu rein spekulativen Entwicklern setzt Swiss Prime Site auf Bestandsvermögen mit hoher Belegungsrate. Das Modell eignet sich besonders für renditeorientierte Anleger in Deutschland, Österreich und der Schweiz.

Die Diversifikation über Objekttypen und Regionen stärkt die Resilienz. Während Büros von Homeoffice-Trends betroffen sein könnten, profitieren Einkaufszentren von Retail-Wachstum. Dieses Gleichgewicht macht die Aktie zu einem stabilen Baustein in diversifizierten Portfolios.

Strategische Position im Schweizer Immobilienmarkt

Swiss Prime Site positioniert sich als Premium-Player im segmentierten Schweizer Markt. Die Schweiz zeichnet sich durch niedrige Zinsen, starke Währung und hohe Nachfrage nach Top-Lagen aus. Der Konzern nutzt dies durch gezielte Akquisitionen und Refinanzierungen.

Langfristige Mietverträge mit Indexierungen sichern inflationsgeschützte Einnahmen. Die starke Bilanzbalance ermöglicht Flexibilität bei Marktschwankungen. Für deutsche Investoren bietet dies einen Kontrast zu volatileren Märkten in Europa.

Die Fokussierung auf Nachhaltigkeit gewinnt an Relevanz. Modernisierungen und Zertifizierungen verbessern die Attraktivität für Mieter und Investoren. Dies unterstreicht die zukunftsorientierte Ausrichtung des Unternehmens.

Branchentreiber und Wettbewerbsposition

Der Schweizer Immobilienmarkt wächst durch Bevölkerungszuwachs und Urbanisierung. Niedrige Leerstände in Prime-Lagen treiben Mietsteigerungen. Swiss Prime Site profitiert als Marktführer von Skaleneffekten in Management und Finanzierung.

Wettbewerber wie PSP Swiss Property oder Sika Immobilien agieren ähnlich, doch Swiss Prime Site hebt sich durch Einkaufs-Center-Expertise ab. Die Integration von Mixed-Use-Entwicklungen erweitert das Portfolio. Dies stärkt die Wettbewerbsfähigkeit langfristig.

Makrotrends wie Digitalisierung und Nachhaltigkeit formen die Branche. Der Konzern investiert in smarte Gebäude und grüne Technologien, um Mieter zu binden. Anleger in Deutschland, Österreich und der Schweiz schätzen diese proaktive Haltung.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Für deutsche Investoren bietet Swiss Prime Site Diversifikation jenseits des DAX. Die CHF-Notierung schützt vor Euro-Schwankungen und profitiert von der starken Schweizer Wirtschaft. Dividendenstabilität passt zu konservativen Strategien.

In Österreich und der Schweiz ergänzt die Aktie lokale Portfolios ideal. Die Nähe zum Markt erleichtert Reisen zu Objekten. Steuerliche Aspekte wie Quellensteuerabkommen erleichtern den Zugang für grenznahe Anleger.

Als REIT-ähnliches Investment liefert sie höhere Yields als Staatsanleihen. Die SIX-Notierung ermöglicht einfachen Handel über Broker in allen drei Ländern. Dies macht sie zu einer praktischen Wahl für europäische Portfolios.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Risiken und offene Fragen

Zinssteigerungen belasten refinanzierungsintensive Portfolios. Swiss Prime Site managt dies durch lange Festzinslaufzeiten, doch höhere Kosten könnten Margen drücken. Anleger sollten Zinskurven beobachten.

Mieterwechselrisiken existieren bei Büros durch Hybridarbeit. Einkaufszentren sind robuster, doch Konsumtrends wandeln sich. Diversifikation mildert dies, erfordert aber kontinuierliche Anpassung.

Regulatorische Änderungen in der Schweiz, wie Nachhaltigkeitsvorgaben, bergen Kosten. Währungsrisiken betreffen Euro-Investoren. Eine sorgfältige Positionsgröße ist ratsam.

Ausblick und worauf Anleger achten sollten

Swiss Prime Site bleibt auf Wachstumskurs durch selektive Investitionen. Die Schweizer Wirtschaft unterstützt Nachfrage. Anleger in Deutschland, Österreich und der Schweiz profitieren von Stabilität.

Achten Sie auf Quartalszahlen zu Belegung und Mietsteigerungen. Objekttransaktionen signalisieren Marktlage. Strategische Partnerschaften könnten Katalysatoren sein.

In unsicheren Zeiten bietet die Aktie defensive Qualitäten. Regelmäßige IR-Updates halten informiert. Eine langfristige Haltung maximiert Vorteile.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die Swiss Prime Site AG (ISIN: CH0011029946) ist ein führender Schweizer Immobilienkonzern mit Premium-Objekten in Toplagen. Für Anleger in Deutschland, Österreich und der Schweiz bietet die Aktie stabile Dividenden und Wachstumspotenzial im Immobiliensektor. Wir analysieren Modell, Risiken und Ausblick detailliert.

Die Swiss Prime Site AG zählt zu den führenden Immobilienunternehmen der Schweiz. Als börsennotierte Aktiengesellschaft notiert sie an der SIX Swiss Exchange unter der ISIN CH0011029946 in CHF. Für Investoren in Deutschland, Österreich und der Schweiz repräsentiert sie eine attraktive Exposition gegenüber dem stabilen Schweizer Immobilienmarkt.

Stand: 01.04.2026

Dr. Lena Berger, Senior Börseneditorin für Immobilienaktien: Swiss Prime Site AG verbindet Premium-Immobilien mit solider Strategie im Schweizer Kerngeschäft.

Offizielle Quelle

Alle aktuellen Infos zu Swiss Prime Site AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von Swiss Prime Site AG

Swiss Prime Site AG agiert als Immobilieninvestor und -entwickler mit Fokus auf hochwertige Gewerbe- und Wohnimmobilien. Das Portfolio umfasst Einkaufszentren, Büros und Logistikflächen in erstklassigen Schweizer Lagen wie Zürich, Genf und Basel. Der Konzern generiert Einnahmen primär durch Mietverträge mit langfristigen, bonitätsstarken Mietern.

Diese Strategie minimiert Volatilität und sorgt für planbare Cashflows. Im Vergleich zu rein spekulativen Entwicklern setzt Swiss Prime Site auf Bestandsvermögen mit hoher Belegungsrate. Das Modell eignet sich besonders für renditeorientierte Anleger in Deutschland, Österreich und der Schweiz.

Die Diversifikation über Objekttypen und Regionen stärkt die Resilienz. Während Büros von Homeoffice-Trends betroffen sein könnten, profitieren Einkaufszentren von Retail-Wachstum. Dieses Gleichgewicht macht die Aktie zu einem stabilen Baustein in diversifizierten Portfolios.

Strategische Position im Schweizer Immobilienmarkt

Swiss Prime Site positioniert sich als Premium-Player im segmentierten Schweizer Markt. Die Schweiz zeichnet sich durch niedrige Zinsen, starke Währung und hohe Nachfrage nach Top-Lagen aus. Der Konzern nutzt dies durch gezielte Akquisitionen und Refinanzierungen.

Langfristige Mietverträge mit Indexierungen sichern inflationsgeschützte Einnahmen. Die starke Bilanzbalance ermöglicht Flexibilität bei Marktschwankungen. Für deutsche Investoren bietet dies einen Kontrast zu volatileren Märkten in Europa.

Die Fokussierung auf Nachhaltigkeit gewinnt an Relevanz. Modernisierungen und Zertifizierungen verbessern die Attraktivität für Mieter und Investoren. Dies unterstreicht die zukunftsorientierte Ausrichtung des Unternehmens.

Branchentreiber und Wettbewerbsposition

Der Schweizer Immobilienmarkt wächst durch Bevölkerungszuwachs und Urbanisierung. Niedrige Leerstände in Prime-Lagen treiben Mietsteigerungen. Swiss Prime Site profitiert als Marktführer von Skaleneffekten in Management und Finanzierung.

Wettbewerber wie PSP Swiss Property oder Sika Immobilien agieren ähnlich, doch Swiss Prime Site hebt sich durch Einkaufs-Center-Expertise ab. Die Integration von Mixed-Use-Entwicklungen erweitert das Portfolio. Dies stärkt die Wettbewerbsfähigkeit langfristig.

Makrotrends wie Digitalisierung und Nachhaltigkeit formen die Branche. Der Konzern investiert in smarte Gebäude und grüne Technologien, um Mieter zu binden. Anleger in Deutschland, Österreich und der Schweiz schätzen diese proaktive Haltung.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Für deutsche Investoren bietet Swiss Prime Site Diversifikation jenseits des DAX. Die CHF-Notierung schützt vor Euro-Schwankungen und profitiert von der starken Schweizer Wirtschaft. Dividendenstabilität passt zu konservativen Strategien.

In Österreich und der Schweiz ergänzt die Aktie lokale Portfolios ideal. Die Nähe zum Markt erleichtert Reisen zu Objekten. Steuerliche Aspekte wie Quellensteuerabkommen erleichtern den Zugang für grenznahe Anleger.

Als REIT-ähnliches Investment liefert sie höhere Yields als Staatsanleihen. Die SIX-Notierung ermöglicht einfachen Handel über Broker in allen drei Ländern. Dies macht sie zu einer praktischen Wahl für europäische Portfolios.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Risiken und offene Fragen

Zinssteigerungen belasten refinanzierungsintensive Portfolios. Swiss Prime Site managt dies durch lange Festzinslaufzeiten, doch höhere Kosten könnten Margen drücken. Anleger sollten Zinskurven beobachten.

Mieterwechselrisiken existieren bei Büros durch Hybridarbeit. Einkaufszentren sind robuster, doch Konsumtrends wandeln sich. Diversifikation mildert dies, erfordert aber kontinuierliche Anpassung.

Regulatorische Änderungen in der Schweiz, wie Nachhaltigkeitsvorgaben, bergen Kosten. Währungsrisiken betreffen Euro-Investoren. Eine sorgfältige Positionsgröße ist ratsam.

Ausblick und worauf Anleger achten sollten

Swiss Prime Site bleibt auf Wachstumskurs durch selektive Investitionen. Die Schweizer Wirtschaft unterstützt Nachfrage. Anleger in Deutschland, Österreich und der Schweiz profitieren von Stabilität.

Achten Sie auf Quartalszahlen zu Belegung und Mietsteigerungen. Objekttransaktionen signalisieren Marktlage. Strategische Partnerschaften könnten Katalysatoren sein.

In unsicheren Zeiten bietet die Aktie defensive Qualitäten. Regelmäßige IR-Updates halten informiert. Eine langfristige Haltung maximiert Vorteile.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Quelle: www.ad-hoc-news.de

361122 Keine Kommentare

Globaler Immobilienriese mit starkem Europa-Fokus für Anleger in Deutschland

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

CBRE Group Inc. (ISIN: US1252691001) ist weltweit führend im Immobilienmanagement und -dienstleistungen. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie Zugang zu stabilen Märkten mit Wachstumspotenzial in Logistik, Büros und nachhaltigen Projekten. Dieser Bericht analysiert Geschäftsmodell, Strategie und Relevanz.

Die CBRE Group Inc. zählt zu den globalen Marktführern im Bereich Immobilienmanagement und -dienstleistungen. Für Anleger in Deutschland, Österreich und der Schweiz ermöglicht die Aktie (ISIN: US1252691001, NYSE, USD) einen Einstieg in stabile Märkte mit hohem Wachstumspotenzial, insbesondere in Logistik und Büros. Das Unternehmen profitiert von Megatrends wie Digitalisierung und E-Commerce, die die Nachfrage nach modernen Immobilien antreiben.

Stand: 01.04.2026

Dr. Elena Hartmann, Senior Editor Immobilien & Märkte: CBRE Group Inc. verbindet globale Expertise mit regionaler Stärke in Europa, was es zu einem spannenden Titel für diversifizierte Portfolios macht.

Offizielle Quelle

Alle aktuellen Infos zu CBRE Group Inc. aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von CBRE Group Inc.

CBRE Group Inc. bedient weltweit Eigentümer, Investoren und Nutzer von Immobilien. Das Unternehmen bietet ein breites Spektrum an Dienstleistungen, darunter Beratung, Transaktionsmanagement, Facility Management und Investitionsmanagement. Besonders kommerzielle Immobilien wie Büros, Logistikzentren und Einzelhandelsflächen stehen im Fokus.

Mit einer globalen Präsenz in über 100 Ländern nutzt CBRE Skaleneffekte und Netzwerkeffekte. In Europa ist das Unternehmen in Schlüsselmärkten wie Großbritannien, Deutschland und Frankreich stark vertreten. Diese regionale Expertise macht CBRE für europäische Anleger besonders attraktiv.

Das Geschäftsmodell basiert auf wiederkehrenden Einnahmen aus langfristigen Verträgen und transaktionsbasierten Gebühren. Diversifikation über Segmente minimiert zyklische Risiken. CBRE positioniert sich als Full-Service-Anbieter, der von Beratung bis hin zu operativer Umsetzung alles abdeckt.

Für Investoren in Deutschland, Österreich und der Schweiz bedeutet dies Zugang zu einem diversifizierten Immobilienportfolio ohne direkte Immobilieneigentümerschaft. Die globale Reichweite ermöglicht Cross-Border-Transaktionen, die für institutionelle Portfolios relevant sind.

Wachstumsstrategie und Marktposition

CBRE verfolgt eine Wachstumsstrategie durch Akquisitionen und organische Expansion. Der Fokus liegt auf nachhaltigen Immobilienlösungen, die die Wettbewerbsposition stärken. Technologieintegration wie PropTech-Tools optimiert Prozesse und schafft Wettbewerbsvorteile.

In Europa treibt der Boom im Logistiksektor das Wachstum. E-Commerce-Wachstum erhöht die Nachfrage nach Lager- und Distributionsflächen. CBRE agiert als führender Berater für Großprojekte in diesem Segment und generiert hohe Margen.

Weitere Treiber sind der Wandel im Büromarkt und der Healthcare-Sektor. Post-pandemisch erholen sich Büromärkte mit Hybrid-Work-Modellen. CBRE berät bei Umbauten zu flexiblen Räumen und schafft neue Einnahmequellen.

Die globale Positionierung nutzt Megatrends wie Urbanisierung und Klimawandel. Investitionen in ESG-konforme Projekte sprechen institutionelle Anleger an. Dies sichert langfristiges Wachstum und Resilienz.

Europäische Märkte als Wachstumstreiber

Europa stellt für CBRE einen stabilen Wachstumsmarkt dar. Der Logistikboom, angetrieben durch E-Commerce, schafft anhaltende Nachfrage. In Ländern wie Deutschland und den Niederlanden expandieren Distributionsnetze rapide.

Büromärkte passen sich an mit Fokus auf flexible und nachhaltige Räume. CBRE berät bei Retrofit-Projekten, die Energieeffizienz steigern. Dies trifft den Nerv europäischer Regulierungen zu CO2-Reduktion.

Für Anleger in Deutschland, Österreich und der Schweiz bietet dies Exposition gegenüber regionalen Trends. Die Nähe zu europäischen Märkten reduziert Währungsrisiken im Vergleich zu rein US-fokussierten Titeln.

Zusätzlich wächst der Bedarf an Data-Center-Immobilien. CBRE positioniert sich als Berater in diesem High-Growth-Segment.

Finanzielle Perspektiven und Analystenerwartungen

Analysten prognostizieren für das Fiskaljahr 2026 ein Core-EPS von etwa 7,43 Dollar. Dies spiegelt ein Wachstum wider. CBRE hat eine solide Historie, Wall-Street-Schätzungen zu übertreffen.

Das Unternehmen notiert an der NYSE unter dem Ticker CBRE in USD. Die Aktie zeigt Resilienz gegenüber Sektorschwankungen.

Institutionelle Investoren wie J. Safra Sarasin und andere erhöhen Positionen. Dies signalisiert Vertrauen in die langfristige Stärke.

Für europäische Portfolios bietet CBRE Diversifikation jenseits traditioneller Sektoren. Die Kombination aus Wachstum und Stabilität macht sie interessant.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Deutsche Anleger profitieren von CBREs starker Präsenz in Europa. Die Fokussierung auf Logistik und nachhaltige Büros passt zu regionalen Trends. E-Commerce-Wachstum in Mitteleuropa treibt das Geschäft.

In Österreich und der Schweiz bietet CBRE Exposition gegenüber stabilen Immobilienmärkten. Institutionelle Investoren schätzen ESG-Integration und Diversifikation.

Die Aktie eignet sich für Portfolios mit Fokus auf Real Assets. Sie balanciert Zinsrisiken durch wiederkehrende Einnahmen aus. Langfristig profitiert sie von Urbanisierung.

Anleger sollten auf Quartalszahlen achten, die Segmentwachstum beleuchten. Besonders Europa-Performance ist relevant.

Risiken und offene Fragen

Immobilienmärkte sind zyklisch. Zinsschwankungen können Transaktionsvolumen dämpfen. CBRE mildert dies durch diversifizierte Einnahmen.

Geopolitische Unsicherheiten in Europa wirken sich auf Büromärkte aus. Hybrid-Modelle verlangsamen Erholung. CBRE passt sich an mit Beratung zu flexiblen Lösungen.

Offene Fragen betreffen den Data-Center-Boom und ESG-Regulierungen. Anleger sollten Monitoren, wie CBRE diese nutzt. Wettbewerb von Nischenplayern bleibt ein Faktor.

Für Investoren in Deutschland, Österreich und der Schweiz: Achten Sie auf Europa-spezifische Entwicklungen und globale Makrotrends. Diversifikation bleibt Schlüssel.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.


US1252691001 | CBRE GROUP INC. | boerse | 69048016 | ftmi

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

CBRE Group Inc. (ISIN: US1252691001) ist weltweit führend im Immobilienmanagement und -dienstleistungen. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie Zugang zu stabilen Märkten mit Wachstumspotenzial in Logistik, Büros und nachhaltigen Projekten. Dieser Bericht analysiert Geschäftsmodell, Strategie und Relevanz.

Die CBRE Group Inc. zählt zu den globalen Marktführern im Bereich Immobilienmanagement und -dienstleistungen. Für Anleger in Deutschland, Österreich und der Schweiz ermöglicht die Aktie (ISIN: US1252691001, NYSE, USD) einen Einstieg in stabile Märkte mit hohem Wachstumspotenzial, insbesondere in Logistik und Büros. Das Unternehmen profitiert von Megatrends wie Digitalisierung und E-Commerce, die die Nachfrage nach modernen Immobilien antreiben.

Stand: 01.04.2026

Dr. Elena Hartmann, Senior Editor Immobilien & Märkte: CBRE Group Inc. verbindet globale Expertise mit regionaler Stärke in Europa, was es zu einem spannenden Titel für diversifizierte Portfolios macht.

Offizielle Quelle

Alle aktuellen Infos zu CBRE Group Inc. aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von CBRE Group Inc.

CBRE Group Inc. bedient weltweit Eigentümer, Investoren und Nutzer von Immobilien. Das Unternehmen bietet ein breites Spektrum an Dienstleistungen, darunter Beratung, Transaktionsmanagement, Facility Management und Investitionsmanagement. Besonders kommerzielle Immobilien wie Büros, Logistikzentren und Einzelhandelsflächen stehen im Fokus.

Mit einer globalen Präsenz in über 100 Ländern nutzt CBRE Skaleneffekte und Netzwerkeffekte. In Europa ist das Unternehmen in Schlüsselmärkten wie Großbritannien, Deutschland und Frankreich stark vertreten. Diese regionale Expertise macht CBRE für europäische Anleger besonders attraktiv.

Das Geschäftsmodell basiert auf wiederkehrenden Einnahmen aus langfristigen Verträgen und transaktionsbasierten Gebühren. Diversifikation über Segmente minimiert zyklische Risiken. CBRE positioniert sich als Full-Service-Anbieter, der von Beratung bis hin zu operativer Umsetzung alles abdeckt.

Für Investoren in Deutschland, Österreich und der Schweiz bedeutet dies Zugang zu einem diversifizierten Immobilienportfolio ohne direkte Immobilieneigentümerschaft. Die globale Reichweite ermöglicht Cross-Border-Transaktionen, die für institutionelle Portfolios relevant sind.

Wachstumsstrategie und Marktposition

CBRE verfolgt eine Wachstumsstrategie durch Akquisitionen und organische Expansion. Der Fokus liegt auf nachhaltigen Immobilienlösungen, die die Wettbewerbsposition stärken. Technologieintegration wie PropTech-Tools optimiert Prozesse und schafft Wettbewerbsvorteile.

In Europa treibt der Boom im Logistiksektor das Wachstum. E-Commerce-Wachstum erhöht die Nachfrage nach Lager- und Distributionsflächen. CBRE agiert als führender Berater für Großprojekte in diesem Segment und generiert hohe Margen.

Weitere Treiber sind der Wandel im Büromarkt und der Healthcare-Sektor. Post-pandemisch erholen sich Büromärkte mit Hybrid-Work-Modellen. CBRE berät bei Umbauten zu flexiblen Räumen und schafft neue Einnahmequellen.

Die globale Positionierung nutzt Megatrends wie Urbanisierung und Klimawandel. Investitionen in ESG-konforme Projekte sprechen institutionelle Anleger an. Dies sichert langfristiges Wachstum und Resilienz.

Europäische Märkte als Wachstumstreiber

Europa stellt für CBRE einen stabilen Wachstumsmarkt dar. Der Logistikboom, angetrieben durch E-Commerce, schafft anhaltende Nachfrage. In Ländern wie Deutschland und den Niederlanden expandieren Distributionsnetze rapide.

Büromärkte passen sich an mit Fokus auf flexible und nachhaltige Räume. CBRE berät bei Retrofit-Projekten, die Energieeffizienz steigern. Dies trifft den Nerv europäischer Regulierungen zu CO2-Reduktion.

Für Anleger in Deutschland, Österreich und der Schweiz bietet dies Exposition gegenüber regionalen Trends. Die Nähe zu europäischen Märkten reduziert Währungsrisiken im Vergleich zu rein US-fokussierten Titeln.

Zusätzlich wächst der Bedarf an Data-Center-Immobilien. CBRE positioniert sich als Berater in diesem High-Growth-Segment.

Finanzielle Perspektiven und Analystenerwartungen

Analysten prognostizieren für das Fiskaljahr 2026 ein Core-EPS von etwa 7,43 Dollar. Dies spiegelt ein Wachstum wider. CBRE hat eine solide Historie, Wall-Street-Schätzungen zu übertreffen.

Das Unternehmen notiert an der NYSE unter dem Ticker CBRE in USD. Die Aktie zeigt Resilienz gegenüber Sektorschwankungen.

Institutionelle Investoren wie J. Safra Sarasin und andere erhöhen Positionen. Dies signalisiert Vertrauen in die langfristige Stärke.

Für europäische Portfolios bietet CBRE Diversifikation jenseits traditioneller Sektoren. Die Kombination aus Wachstum und Stabilität macht sie interessant.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Deutsche Anleger profitieren von CBREs starker Präsenz in Europa. Die Fokussierung auf Logistik und nachhaltige Büros passt zu regionalen Trends. E-Commerce-Wachstum in Mitteleuropa treibt das Geschäft.

In Österreich und der Schweiz bietet CBRE Exposition gegenüber stabilen Immobilienmärkten. Institutionelle Investoren schätzen ESG-Integration und Diversifikation.

Die Aktie eignet sich für Portfolios mit Fokus auf Real Assets. Sie balanciert Zinsrisiken durch wiederkehrende Einnahmen aus. Langfristig profitiert sie von Urbanisierung.

Anleger sollten auf Quartalszahlen achten, die Segmentwachstum beleuchten. Besonders Europa-Performance ist relevant.

Risiken und offene Fragen

Immobilienmärkte sind zyklisch. Zinsschwankungen können Transaktionsvolumen dämpfen. CBRE mildert dies durch diversifizierte Einnahmen.

Geopolitische Unsicherheiten in Europa wirken sich auf Büromärkte aus. Hybrid-Modelle verlangsamen Erholung. CBRE passt sich an mit Beratung zu flexiblen Lösungen.

Offene Fragen betreffen den Data-Center-Boom und ESG-Regulierungen. Anleger sollten Monitoren, wie CBRE diese nutzt. Wettbewerb von Nischenplayern bleibt ein Faktor.

Für Investoren in Deutschland, Österreich und der Schweiz: Achten Sie auf Europa-spezifische Entwicklungen und globale Makrotrends. Diversifikation bleibt Schlüssel.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.


US1252691001 | CBRE GROUP INC. | boerse | 69048016 | ftmi

Quelle: www.ad-hoc-news.de

361122 Keine Kommentare

Solider Schweizer Immobilieninvestor mit Fokus auf Wohn- und Gewerbeimmobi

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die Allreal Holding AG (ISIN: CH0008837566) ist ein etablierter Schweizer Immobilienkonzern mit Schwerpunkt auf Wohn- und Gewerbeimmobilien. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie stabile Renditechancen im stabilen Schweizer Markt.

Die Allreal Holding AG zählt zu den führenden Immobilieninvestoren in der Schweiz. Das Unternehmen konzentriert sich auf den Erwerb, die Verwaltung und die Entwicklung von Wohn- und Gewerbeimmobilien. Für Anleger in Deutschland, Österreich und der Schweiz repräsentiert die Aktie eine stabile Exposure zum Schweizer Immobilienmarkt.

Stand: 01.04.2026

Dr. Markus Lehmann, Senior Börsenanalyst: Allreal Holding AG steht für bewährte Immobilienstrategien in der stabilen Schweizer Wirtschaft.

Das Geschäftsmodell der Allreal Holding AG

Offizielle Quelle

Alle aktuellen Infos zu Allreal Holding AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Allreal Holding AG betreibt zwei Hauptsegmente: Immobilieninvestments und Immobilienentwicklung. Im Investmentbereich hält das Unternehmen ein Portfolio hochwertiger Liegenschaften, das stabile Mieteinnahmen generiert. Dieses Modell sorgt für wiederkehrende Einnahmen und geringe Volatilität.

Das Entwicklungssegment umfasst Projekte in urbanen Zentren der Schweiz. Hier werden Grundstücke akquiriert, entwickelt und nach Fertigstellung verkauft oder vermietet. Diese Aktivitäten heben die Rendite des Gesamtportfolios.

Die geografische Fokussierung liegt auf wirtschaftsstarken Regionen wie Zürich, Genf und Basel. Diese Standorte profitieren von hoher Nachfrage nach Wohn- und Büroflächen. Allreal positioniert sich somit in Märkten mit langfristigem Wachstumspotenzial.

Für deutsche Anleger bietet dieses Modell Diversifikation jenseits des deutschen Immobilienmarkts. Die Schweiz zeichnet sich durch politische Stabilität und niedrige Zinsen aus, was Immobilieninvestments attraktiv macht.

Strategische Position im Schweizer Immobilienmarkt

Allreal hat sich als solider Investor etabliert. Das Portfolio besteht aus qualitativ hochwertigen Objekten mit langfristigen Mietverträgen. Dies minimiert Leerstände und sichert Cashflows.

Die Strategie betont Nachhaltigkeit und moderne Standards. Viele Liegenschaften erfüllen hohe Energieeffizienz-Kriterien, was zukünftige regulatorische Anforderungen antizipiert. Dies stärkt die Wettbewerbsposition langfristig.

Im Vergleich zu Peers wie PSP Swiss Property oder Intershop Holding zeigt Allreal eine ausgewogene Mischung aus Investment und Entwicklung. Diese Diversifikation reduziert zyklische Risiken des Sektors.

Investoren aus Österreich und der Schweiz schätzen die Nähe zum Heimatmarkt. Die Aktie notiert an der SIX Swiss Exchange in CHF und bietet somit Währungsexposition.

Branchentreiber und Marktchancen

Der Schweizer Immobilienmarkt profitiert von Bevölkerungswachstum und Urbanisierung. Starke Zuwanderung in Städte treibt die Nachfrage nach Wohnraum. Gewerbeflächen bleiben gefragt durch stabile Wirtschaft.

Niedrige Hypothekarzinsen stützen die Sektorperformance. Die Schweizerische Nationalbank hält Zinsen moderat, was Finanzierungskosten niedrig hält. Dies begünstigt Entwickler wie Allreal.

Demografische Trends wie Alterung der Bevölkerung fördern Nachfrage nach barrierefreiem Wohnen. Allreal passt Portfolios entsprechend an, um diese Chancen zu nutzen.

Für Anleger in Deutschland bedeutet dies eine Inflationsschutz-Komponente. Immobilien korrelieren oft invers mit Aktienmärkten und bieten Stabilität in unsicheren Zeiten.

Wettbewerb und Marktposition

Allreal konkurriert mit großen Playern wie Swiss Prime Site und ZF Friedrichstrasse. Die Differenzierung erfolgt durch Fokus auf nachhaltige, zentral gelegene Objekte. Dies rechtfertigt Premium-Mieten.

Das Unternehmen vermeidet spekulative Projekte und priorisiert risikobewusste Investments. Diese Konservativität hat sich in vergangenen Zyklen bewährt.

Im Vergleich zu internationalen REITs bietet Allreal lokale Expertise. Kenntnisse des Schweizer Marktes und Regulierungen sind entscheidend für Erfolg.

Deutsche Investoren profitieren von der hohen Liquidität an der SIX. Die Aktie gehört zum SPI Mid Index und zieht institutionelle Käufer an.

Relevanz für Investoren in Deutschland, Österreich und der Schweiz

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Die Allreal-Aktie eignet sich für konservative Portfolios. Sie bietet Dividendenstabilität und moderates Wachstum. Die CHF-Notierung hedgt gegen Euro-Schwankungen.

Steuerlich attraktiv für Schweizer Anleger durch Quellensteuerabzug. Deutsche Investoren können über Depotbanken Dividendenausschüttungen optimieren.

In Zeiten steigender Zinsen bleibt die defensive Ausrichtung relevant. Allreal hat niedrige Verschuldung und starke Bilanz.

Österreichische Anleger gewinnen durch geografische Nähe. Pendler- und Geschäftsbeziehungen zur Schweiz erleichtern Marktverständnis.

Risiken und offene Fragen

Zinsentwicklungen stellen das größte Risiko dar. Steigende Leitzinsen könnten Mietnachfrage dämpfen und Bewertungen drücken. Allreal monitoriert dies eng.

Regulatorische Änderungen im Baurecht oder Umweltschutz können Projekte verzögern. Nachhaltigkeitsvorgaben erfordern Investitionen.

Geopolitische Unsicherheiten wirken sich auf Zuwanderung aus. Eine Abschwächung könnte Leerstände erhöhen.

Anleger sollten auf Quartalsberichte achten. Portfolio-Entwicklungen und Mietsteigerungen geben Ausblick. Diversifikation bleibt Schlüssel.

Offene Fragen betreffen die Balance zwischen Investment und Entwicklung. Strategische Shifts könnten Rendite beeinflussen.

Fazit: Allreal bietet solides Investment mit Fokus auf Qualität. Beobachten Sie Marktentwicklungen und Berichte für optimale Einstiege.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die Allreal Holding AG (ISIN: CH0008837566) ist ein etablierter Schweizer Immobilienkonzern mit Schwerpunkt auf Wohn- und Gewerbeimmobilien. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie stabile Renditechancen im stabilen Schweizer Markt.

Die Allreal Holding AG zählt zu den führenden Immobilieninvestoren in der Schweiz. Das Unternehmen konzentriert sich auf den Erwerb, die Verwaltung und die Entwicklung von Wohn- und Gewerbeimmobilien. Für Anleger in Deutschland, Österreich und der Schweiz repräsentiert die Aktie eine stabile Exposure zum Schweizer Immobilienmarkt.

Stand: 01.04.2026

Dr. Markus Lehmann, Senior Börsenanalyst: Allreal Holding AG steht für bewährte Immobilienstrategien in der stabilen Schweizer Wirtschaft.

Das Geschäftsmodell der Allreal Holding AG

Offizielle Quelle

Alle aktuellen Infos zu Allreal Holding AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Allreal Holding AG betreibt zwei Hauptsegmente: Immobilieninvestments und Immobilienentwicklung. Im Investmentbereich hält das Unternehmen ein Portfolio hochwertiger Liegenschaften, das stabile Mieteinnahmen generiert. Dieses Modell sorgt für wiederkehrende Einnahmen und geringe Volatilität.

Das Entwicklungssegment umfasst Projekte in urbanen Zentren der Schweiz. Hier werden Grundstücke akquiriert, entwickelt und nach Fertigstellung verkauft oder vermietet. Diese Aktivitäten heben die Rendite des Gesamtportfolios.

Die geografische Fokussierung liegt auf wirtschaftsstarken Regionen wie Zürich, Genf und Basel. Diese Standorte profitieren von hoher Nachfrage nach Wohn- und Büroflächen. Allreal positioniert sich somit in Märkten mit langfristigem Wachstumspotenzial.

Für deutsche Anleger bietet dieses Modell Diversifikation jenseits des deutschen Immobilienmarkts. Die Schweiz zeichnet sich durch politische Stabilität und niedrige Zinsen aus, was Immobilieninvestments attraktiv macht.

Strategische Position im Schweizer Immobilienmarkt

Allreal hat sich als solider Investor etabliert. Das Portfolio besteht aus qualitativ hochwertigen Objekten mit langfristigen Mietverträgen. Dies minimiert Leerstände und sichert Cashflows.

Die Strategie betont Nachhaltigkeit und moderne Standards. Viele Liegenschaften erfüllen hohe Energieeffizienz-Kriterien, was zukünftige regulatorische Anforderungen antizipiert. Dies stärkt die Wettbewerbsposition langfristig.

Im Vergleich zu Peers wie PSP Swiss Property oder Intershop Holding zeigt Allreal eine ausgewogene Mischung aus Investment und Entwicklung. Diese Diversifikation reduziert zyklische Risiken des Sektors.

Investoren aus Österreich und der Schweiz schätzen die Nähe zum Heimatmarkt. Die Aktie notiert an der SIX Swiss Exchange in CHF und bietet somit Währungsexposition.

Branchentreiber und Marktchancen

Der Schweizer Immobilienmarkt profitiert von Bevölkerungswachstum und Urbanisierung. Starke Zuwanderung in Städte treibt die Nachfrage nach Wohnraum. Gewerbeflächen bleiben gefragt durch stabile Wirtschaft.

Niedrige Hypothekarzinsen stützen die Sektorperformance. Die Schweizerische Nationalbank hält Zinsen moderat, was Finanzierungskosten niedrig hält. Dies begünstigt Entwickler wie Allreal.

Demografische Trends wie Alterung der Bevölkerung fördern Nachfrage nach barrierefreiem Wohnen. Allreal passt Portfolios entsprechend an, um diese Chancen zu nutzen.

Für Anleger in Deutschland bedeutet dies eine Inflationsschutz-Komponente. Immobilien korrelieren oft invers mit Aktienmärkten und bieten Stabilität in unsicheren Zeiten.

Wettbewerb und Marktposition

Allreal konkurriert mit großen Playern wie Swiss Prime Site und ZF Friedrichstrasse. Die Differenzierung erfolgt durch Fokus auf nachhaltige, zentral gelegene Objekte. Dies rechtfertigt Premium-Mieten.

Das Unternehmen vermeidet spekulative Projekte und priorisiert risikobewusste Investments. Diese Konservativität hat sich in vergangenen Zyklen bewährt.

Im Vergleich zu internationalen REITs bietet Allreal lokale Expertise. Kenntnisse des Schweizer Marktes und Regulierungen sind entscheidend für Erfolg.

Deutsche Investoren profitieren von der hohen Liquidität an der SIX. Die Aktie gehört zum SPI Mid Index und zieht institutionelle Käufer an.

Relevanz für Investoren in Deutschland, Österreich und der Schweiz

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Die Allreal-Aktie eignet sich für konservative Portfolios. Sie bietet Dividendenstabilität und moderates Wachstum. Die CHF-Notierung hedgt gegen Euro-Schwankungen.

Steuerlich attraktiv für Schweizer Anleger durch Quellensteuerabzug. Deutsche Investoren können über Depotbanken Dividendenausschüttungen optimieren.

In Zeiten steigender Zinsen bleibt die defensive Ausrichtung relevant. Allreal hat niedrige Verschuldung und starke Bilanz.

Österreichische Anleger gewinnen durch geografische Nähe. Pendler- und Geschäftsbeziehungen zur Schweiz erleichtern Marktverständnis.

Risiken und offene Fragen

Zinsentwicklungen stellen das größte Risiko dar. Steigende Leitzinsen könnten Mietnachfrage dämpfen und Bewertungen drücken. Allreal monitoriert dies eng.

Regulatorische Änderungen im Baurecht oder Umweltschutz können Projekte verzögern. Nachhaltigkeitsvorgaben erfordern Investitionen.

Geopolitische Unsicherheiten wirken sich auf Zuwanderung aus. Eine Abschwächung könnte Leerstände erhöhen.

Anleger sollten auf Quartalsberichte achten. Portfolio-Entwicklungen und Mietsteigerungen geben Ausblick. Diversifikation bleibt Schlüssel.

Offene Fragen betreffen die Balance zwischen Investment und Entwicklung. Strategische Shifts könnten Rendite beeinflussen.

Fazit: Allreal bietet solides Investment mit Fokus auf Qualität. Beobachten Sie Marktentwicklungen und Berichte für optimale Einstiege.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Quelle: www.ad-hoc-news.de
361122 Keine Kommentare

Ab 2029 muss der Eigenmietwert nicht mehr versteuert werden

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Ab 2029 muss der Eigenmietwert nicht mehr versteuert werden

Der Bundesrat schafft Klarheit über die Inkraftsetzung der Reform der Wohneigentumsbesteuerung.

Die Regierungskonferenz der Gebirgskantone wollte die Abschaffung nicht vor Anfang 2030.

Bild: Gian Ehrenzeller/Keystone

Jetzt abonnieren und von der Vorlesefunktion profitieren.

BotTalk

Ab dem Steuerjahr 2029 muss der Eigenmietwert auf selbstgenutztem Wohneigentum nicht mehr versteuert werden. Das hat der Bundesrat am Mittwoch beschlossen. Die Forderung der Gebirgskantone nach einer Abschaffung nicht vor 2030 wird damit nicht erfüllt.

Ein halbes Jahr nach dem deutlichen Ja an der Urne schafft die Landesregierung Klarheit über die Inkraftsetzung der Reform der Wohneigentumsbesteuerung. Nach der Abstimmung hatte der Bund die Finanzdirektorenkonferenz der Kantone konsultiert. Die Kantone sollten genügend Zeit erhalten, um sich auf die Umstellung vorzubereiten, sagte Finanzministerin Karin Keller-Sutter Ende September.

Die Regierungskonferenz der Gebirgskantone wollte die Abschaffung nicht vor Anfang 2030. Um Mindereinnahmen zu kompensieren, können die Tourismuskantone eine Objektsteuer auf Zweitliegenschaften erheben. Die Einführung einer Objektsteuer sei jedoch rechtlich und politisch wesentlich komplexer, als man dies im Abstimmungskampf habe wahrhaben wollen, machten die Gebirgskantone geltend.

Es gehe dabei nicht um Verzögerung, sondern um Sorgfalt. Denn, wenn die Lösungen rechtlich nicht sauber abgestützt seien und ins bestehende Steuersystem eingefügt werden könnten, führe dies zu Angriffsflächen.

Kantone mit unterschiedlichen Signalen

Die Abschaffung des Eigenmietwerts hätte grundsätzlich schon per Anfang 2028 erfolgen können, wie der Bundesrat schreibt. Mit einer Einführung ein Jahr später hätten die Kantone genügend Zeit, diese auf den gleichen Zeitpunkt hin auf kantonaler und/oder kommunaler Ebene umzusetzen.

Der definitive Entscheid, ob eine Objektsteuer eingeführt werden soll, ist in einigen Kantonen noch offen. Die Kantone Bern, Uri und Graubünden beispielsweise wollen die Einführung einer Liegenschaftssteuer bei Zweitwohnungen prüfen. Die Gemeinden können damit selbst entscheiden, ob sie eine solche Steuer einführen wollen oder nicht.

Der Luzerner Regierungsrat will Gemeinden mit Steuerausfällen durch die Abschaffung des Eigenmietwerts nicht entgegenkommen. Die Exekutive hält die Einführung einer Sondersteuer auf Zweitliegenschaften für «unverhältnismässig».

Abzüge entfallen grösstenteils

Mit der Inkraftsetzung des neuen Steuerregimes zum 1. Januar 2029 entfällt neben der Besteuerung des Eigenmietwerts auch der Abzug der Kosten für den Liegenschaftsunterhalt bei Bund, Kantonen und Gemeinden. Bei vermietetem oder verpachtetem Wohneigentum bleibt der Unterhaltskostenabzug erhalten.

Schuldzinsen bleiben nur noch im Verhältnis des Werts der vermieteten oder verpachteten Liegenschaften zum gesamten Vermögen abzugsberechtigt. Wer zum ersten Mal in der Schweiz ein Eigenheim erwirbt, profitiert von einem zeitlich und betragsmässig begrenzten Ersterwerberabzug für Schuldzinsen.

Bei der direkten Bundessteuer entfallen die Energiespar- und Umweltschutzabzüge. Die Kantone können diese weiterhin aufrechterhalten, wenn auch zeitlich begrenzt.

AWP

Aktien-Alert

Von ABB bis Züblin – erhalten Sie sofort eine E‑Mail, sobald ein neuer Artikel zum Unternehmen Ihrer Wahl erscheint.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Ab 2029 muss der Eigenmietwert nicht mehr versteuert werden

Der Bundesrat schafft Klarheit über die Inkraftsetzung der Reform der Wohneigentumsbesteuerung.

Die Regierungskonferenz der Gebirgskantone wollte die Abschaffung nicht vor Anfang 2030.

Bild: Gian Ehrenzeller/Keystone

Jetzt abonnieren und von der Vorlesefunktion profitieren.

BotTalk

Ab dem Steuerjahr 2029 muss der Eigenmietwert auf selbstgenutztem Wohneigentum nicht mehr versteuert werden. Das hat der Bundesrat am Mittwoch beschlossen. Die Forderung der Gebirgskantone nach einer Abschaffung nicht vor 2030 wird damit nicht erfüllt.

Ein halbes Jahr nach dem deutlichen Ja an der Urne schafft die Landesregierung Klarheit über die Inkraftsetzung der Reform der Wohneigentumsbesteuerung. Nach der Abstimmung hatte der Bund die Finanzdirektorenkonferenz der Kantone konsultiert. Die Kantone sollten genügend Zeit erhalten, um sich auf die Umstellung vorzubereiten, sagte Finanzministerin Karin Keller-Sutter Ende September.

Die Regierungskonferenz der Gebirgskantone wollte die Abschaffung nicht vor Anfang 2030. Um Mindereinnahmen zu kompensieren, können die Tourismuskantone eine Objektsteuer auf Zweitliegenschaften erheben. Die Einführung einer Objektsteuer sei jedoch rechtlich und politisch wesentlich komplexer, als man dies im Abstimmungskampf habe wahrhaben wollen, machten die Gebirgskantone geltend.

Es gehe dabei nicht um Verzögerung, sondern um Sorgfalt. Denn, wenn die Lösungen rechtlich nicht sauber abgestützt seien und ins bestehende Steuersystem eingefügt werden könnten, führe dies zu Angriffsflächen.

Kantone mit unterschiedlichen Signalen

Die Abschaffung des Eigenmietwerts hätte grundsätzlich schon per Anfang 2028 erfolgen können, wie der Bundesrat schreibt. Mit einer Einführung ein Jahr später hätten die Kantone genügend Zeit, diese auf den gleichen Zeitpunkt hin auf kantonaler und/oder kommunaler Ebene umzusetzen.

Der definitive Entscheid, ob eine Objektsteuer eingeführt werden soll, ist in einigen Kantonen noch offen. Die Kantone Bern, Uri und Graubünden beispielsweise wollen die Einführung einer Liegenschaftssteuer bei Zweitwohnungen prüfen. Die Gemeinden können damit selbst entscheiden, ob sie eine solche Steuer einführen wollen oder nicht.

Der Luzerner Regierungsrat will Gemeinden mit Steuerausfällen durch die Abschaffung des Eigenmietwerts nicht entgegenkommen. Die Exekutive hält die Einführung einer Sondersteuer auf Zweitliegenschaften für «unverhältnismässig».

Abzüge entfallen grösstenteils

Mit der Inkraftsetzung des neuen Steuerregimes zum 1. Januar 2029 entfällt neben der Besteuerung des Eigenmietwerts auch der Abzug der Kosten für den Liegenschaftsunterhalt bei Bund, Kantonen und Gemeinden. Bei vermietetem oder verpachtetem Wohneigentum bleibt der Unterhaltskostenabzug erhalten.

Schuldzinsen bleiben nur noch im Verhältnis des Werts der vermieteten oder verpachteten Liegenschaften zum gesamten Vermögen abzugsberechtigt. Wer zum ersten Mal in der Schweiz ein Eigenheim erwirbt, profitiert von einem zeitlich und betragsmässig begrenzten Ersterwerberabzug für Schuldzinsen.

Bei der direkten Bundessteuer entfallen die Energiespar- und Umweltschutzabzüge. Die Kantone können diese weiterhin aufrechterhalten, wenn auch zeitlich begrenzt.

AWP

Aktien-Alert

Von ABB bis Züblin – erhalten Sie sofort eine E‑Mail, sobald ein neuer Artikel zum Unternehmen Ihrer Wahl erscheint.

Quelle: www.fuw.ch

361122 Keine Kommentare

Stabiler Immobilien-REIT für diversifizierte Por

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Dipula Income Fund Ltd (ISIN: ZAE000203399) ist ein führender südafrikanischer REIT mit Fokus auf Einkommensstarke Immobilien. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie attraktive Dividenden in Rand-Währung und Exposition gegenüber dem wachsenden afrikanischen Retail-Sektor. Dieser Bericht beleuchtet Geschäftsmodell, Strategie und Relevanz für europäische Portfolios.

Dipula Income Fund Ltd zählt zu den etablierten Real Estate Investment Trusts in Südafrika. Das Unternehmen konzentriert sich auf die Verwaltung eines Portfolios kommerzieller Immobilien, das vor allem Einzelhandels- und Industrieobjekte umfasst. Für Anleger in Deutschland, Österreich und der Schweiz stellt Dipula eine Möglichkeit dar, gezielt in den südafrikanischen Immobilienmarkt zu investieren, ohne direkte Objektkäufe tätigen zu müssen.

Stand: 01.04.2026

Dr. Maximilian Berger, Senior Börseneditor: Spezialisiert auf internationale REITs und Schwellenmärkte, mit Fokus auf stabile Einkommensgeneratoren für europäische Investoren.

Offizielle Quelle

Alle aktuellen Infos zu Dipula Income Fund Ltd aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von Dipula Income Fund Ltd

Dipula Income Fund Ltd operiert als Real Estate Investment Trust (REIT) an der Johannesburg Stock Exchange (JSE). Die börsennotierte Einheit, ISIN ZAE000203399, handelt in Südafrikanischen Rand (ZAR). Das Portfolio besteht aus einer Mischung aus Einkaufszentren, Lagerhallen und Freiflächen-Immobilien, die langfristig vermietet werden.

Der Kern des Modells liegt in der Generierung stabiler Mieteinnahmen. Diese fließen direkt an die Aktionäre in Form von Dividenden aus. Im Vergleich zu direkten Immobilieninvestitionen bietet ein REIT wie Dipula Liquidität und Diversifikation innerhalb eines einzigen Wertpapiers.

Für deutsche Anleger ist die Struktur relevant, da REITs steuerliche Vorteile bieten können, abhängig von individuellen Abkommen. Die Währung ZAR fügt jedoch ein Devisenrisiko hinzu, das mit Euro-Positionen abgeglichen werden sollte.

Strategische Ausrichtung und Portfoliostruktur

Dipula verfolgt eine konservative Wachstumsstrategie. Das Management priorisiert hochwertige Liegenschaften in urbanen Zentren Südafrikas. Beliebte Standorte umfassen Gauteng und Western Cape, wo Nachfrage nach Retail-Räumen anhält.

Das Portfolio ist diversifiziert: Etwa die Hälfte entfällt auf Einzelhandelszentren, der Rest auf Industrie und Logistik. Diese Aufteilung minimiert Abhängigkeiten von einzelnen Branchen. In Phasen wirtschaftlicher Unsicherheit profitieren Logistikflächen von anhaltender E-Commerce-Nachfrage.

Investoren aus Österreich und der Schweiz schätzen diese Balance. Sie ermöglicht stabile Renditen unabhängig von Konjunkturschwankungen im Einzelhandel. Die Strategie betont Kapitalerhalt und nachhaltiges Wachstum durch gezielte Akquisitionen.

Marktumfeld und Branchentreiber in Südafrika

Der südafrikanische Immobilienmarkt wird von Urbanisierung und steigender Mittelschicht getrieben. Einkaufszentren bleiben zentral für den Konsum. Dipula profitiert von der Resilienz dieses Segments gegenüber Online-Konkurrenz.

Logistikimmobilien gewinnen durch E-Commerce an Bedeutung. Südafrika als Logistik-Hub für Afrika verstärkt diesen Trend. Dipula positioniert sich hier strategisch, um von langfristigen Mietverträgen zu profitieren.

Für Schweizer Investoren ist der afrikanische Wachstumstreiber interessant. Er ergänzt europäische Portfolios um Emerging-Market-Exposition. Allerdings hängt die Performance von makroökonomischen Stabilisierungen ab.

Wettbewerbsposition und Vergleich mit Peers

Dipula konkurriert mit anderen JSE-REITs wie Growthpoint oder Redefine. Sein Vorteil liegt in der Fokussierung auf unterversorgte Regionen. Die Belegungsgrade bleiben in der Branche hoch, was stabile Einnahmen sichert.

Im Vergleich zu internationalen REITs bietet Dipula höhere Dividendenyields, angepasst an das Risikoprofil. Die operative Effizienz unterstreicht die Wettbewerbsfähigkeit. Managemententscheidungen zielen auf Kostenkontrolle und nachhaltige Expansion.

Deutsche Anleger vergleichen oft mit DAX-REITs. Dipula unterscheidet sich durch höheres Yield-Potenzial, gepaart mit Schwellenmarktrisiken. Eine klare Positionierung macht es zu einem differenzierten Baustein.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Relevanz für Investoren in Deutschland, Österreich und der Schweiz

Dipula Income Fund Ltd eignet sich für diversifizierte Portfolios. Die hohe Dividendenorientierung passt zu Ertragsstrategien. Anleger in Europa gewinnen Exposition gegenüber Südafrikas Wirtschaftswachstum.

Die Notierung an der JSE ermöglicht einfachen Zugang über Broker. Währungsschwankungen ZAR/EUR sind zu beachten, können aber durch Hedging gemindert werden. Langfristig bietet der REIT Inflationsschutz durch Mietanpassungen.

In Österreich und der Schweiz, wo Immobilienfonds beliebt sind, ergänzt Dipula lokale Optionen. Es adressiert den Bedarf an höherrentablen Alternativen. Regelmäßige Quartalsberichte liefern Transparenz für fundamentale Analysen.

Europäische Investoren sollten auf Nachhaltigkeitsaspekte achten. Dipula integriert ESG-Kriterien zunehmend, was zukünftige Attraktivität steigert. Die Kombination aus Yield und Wachstum macht es zu einem watchful Pick.

Risiken und offene Fragen für Anleger

Politische Unsicherheiten in Südafrika belasten den Markt. Währungsvolatilität des Rand verstärkt dieses Risiko für Euro-Anleger. Dipula mindert es durch starke Bilanz, doch makroökonomische Schocks sind möglich.

Zinsentwicklungen wirken sich auf REIT-Wertpapiere aus. Steigende Leitzinsen erhöhen Finanzierungskosten. Investoren sollten Zinskurven beobachten und Positionsgrößen anpassen.

Offene Fragen betreffen die Post-Pandemie-Belegung im Retail-Segment. Während Logistik robust bleibt, könnte Hybrid-Retail neue Strategien erfordern. Anleger in Deutschland, Österreich und der Schweiz sollten Quartalszahlen auf Mieterwechsel prüfen.

Weitere Risiken umfassen regulatorische Änderungen im REIT-Regime. Diversifikation innerhalb der Branche und über Märkte bleibt essenziell. Eine enge Marktbeobachtung hilft, Chancen und Warnsignale früh zu erkennen.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Dipula Income Fund Ltd (ISIN: ZAE000203399) ist ein führender südafrikanischer REIT mit Fokus auf Einkommensstarke Immobilien. Für Investoren in Deutschland, Österreich und der Schweiz bietet die Aktie attraktive Dividenden in Rand-Währung und Exposition gegenüber dem wachsenden afrikanischen Retail-Sektor. Dieser Bericht beleuchtet Geschäftsmodell, Strategie und Relevanz für europäische Portfolios.

Dipula Income Fund Ltd zählt zu den etablierten Real Estate Investment Trusts in Südafrika. Das Unternehmen konzentriert sich auf die Verwaltung eines Portfolios kommerzieller Immobilien, das vor allem Einzelhandels- und Industrieobjekte umfasst. Für Anleger in Deutschland, Österreich und der Schweiz stellt Dipula eine Möglichkeit dar, gezielt in den südafrikanischen Immobilienmarkt zu investieren, ohne direkte Objektkäufe tätigen zu müssen.

Stand: 01.04.2026

Dr. Maximilian Berger, Senior Börseneditor: Spezialisiert auf internationale REITs und Schwellenmärkte, mit Fokus auf stabile Einkommensgeneratoren für europäische Investoren.

Offizielle Quelle

Alle aktuellen Infos zu Dipula Income Fund Ltd aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Das Geschäftsmodell von Dipula Income Fund Ltd

Dipula Income Fund Ltd operiert als Real Estate Investment Trust (REIT) an der Johannesburg Stock Exchange (JSE). Die börsennotierte Einheit, ISIN ZAE000203399, handelt in Südafrikanischen Rand (ZAR). Das Portfolio besteht aus einer Mischung aus Einkaufszentren, Lagerhallen und Freiflächen-Immobilien, die langfristig vermietet werden.

Der Kern des Modells liegt in der Generierung stabiler Mieteinnahmen. Diese fließen direkt an die Aktionäre in Form von Dividenden aus. Im Vergleich zu direkten Immobilieninvestitionen bietet ein REIT wie Dipula Liquidität und Diversifikation innerhalb eines einzigen Wertpapiers.

Für deutsche Anleger ist die Struktur relevant, da REITs steuerliche Vorteile bieten können, abhängig von individuellen Abkommen. Die Währung ZAR fügt jedoch ein Devisenrisiko hinzu, das mit Euro-Positionen abgeglichen werden sollte.

Strategische Ausrichtung und Portfoliostruktur

Dipula verfolgt eine konservative Wachstumsstrategie. Das Management priorisiert hochwertige Liegenschaften in urbanen Zentren Südafrikas. Beliebte Standorte umfassen Gauteng und Western Cape, wo Nachfrage nach Retail-Räumen anhält.

Das Portfolio ist diversifiziert: Etwa die Hälfte entfällt auf Einzelhandelszentren, der Rest auf Industrie und Logistik. Diese Aufteilung minimiert Abhängigkeiten von einzelnen Branchen. In Phasen wirtschaftlicher Unsicherheit profitieren Logistikflächen von anhaltender E-Commerce-Nachfrage.

Investoren aus Österreich und der Schweiz schätzen diese Balance. Sie ermöglicht stabile Renditen unabhängig von Konjunkturschwankungen im Einzelhandel. Die Strategie betont Kapitalerhalt und nachhaltiges Wachstum durch gezielte Akquisitionen.

Marktumfeld und Branchentreiber in Südafrika

Der südafrikanische Immobilienmarkt wird von Urbanisierung und steigender Mittelschicht getrieben. Einkaufszentren bleiben zentral für den Konsum. Dipula profitiert von der Resilienz dieses Segments gegenüber Online-Konkurrenz.

Logistikimmobilien gewinnen durch E-Commerce an Bedeutung. Südafrika als Logistik-Hub für Afrika verstärkt diesen Trend. Dipula positioniert sich hier strategisch, um von langfristigen Mietverträgen zu profitieren.

Für Schweizer Investoren ist der afrikanische Wachstumstreiber interessant. Er ergänzt europäische Portfolios um Emerging-Market-Exposition. Allerdings hängt die Performance von makroökonomischen Stabilisierungen ab.

Wettbewerbsposition und Vergleich mit Peers

Dipula konkurriert mit anderen JSE-REITs wie Growthpoint oder Redefine. Sein Vorteil liegt in der Fokussierung auf unterversorgte Regionen. Die Belegungsgrade bleiben in der Branche hoch, was stabile Einnahmen sichert.

Im Vergleich zu internationalen REITs bietet Dipula höhere Dividendenyields, angepasst an das Risikoprofil. Die operative Effizienz unterstreicht die Wettbewerbsfähigkeit. Managemententscheidungen zielen auf Kostenkontrolle und nachhaltige Expansion.

Deutsche Anleger vergleichen oft mit DAX-REITs. Dipula unterscheidet sich durch höheres Yield-Potenzial, gepaart mit Schwellenmarktrisiken. Eine klare Positionierung macht es zu einem differenzierten Baustein.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Relevanz für Investoren in Deutschland, Österreich und der Schweiz

Dipula Income Fund Ltd eignet sich für diversifizierte Portfolios. Die hohe Dividendenorientierung passt zu Ertragsstrategien. Anleger in Europa gewinnen Exposition gegenüber Südafrikas Wirtschaftswachstum.

Die Notierung an der JSE ermöglicht einfachen Zugang über Broker. Währungsschwankungen ZAR/EUR sind zu beachten, können aber durch Hedging gemindert werden. Langfristig bietet der REIT Inflationsschutz durch Mietanpassungen.

In Österreich und der Schweiz, wo Immobilienfonds beliebt sind, ergänzt Dipula lokale Optionen. Es adressiert den Bedarf an höherrentablen Alternativen. Regelmäßige Quartalsberichte liefern Transparenz für fundamentale Analysen.

Europäische Investoren sollten auf Nachhaltigkeitsaspekte achten. Dipula integriert ESG-Kriterien zunehmend, was zukünftige Attraktivität steigert. Die Kombination aus Yield und Wachstum macht es zu einem watchful Pick.

Risiken und offene Fragen für Anleger

Politische Unsicherheiten in Südafrika belasten den Markt. Währungsvolatilität des Rand verstärkt dieses Risiko für Euro-Anleger. Dipula mindert es durch starke Bilanz, doch makroökonomische Schocks sind möglich.

Zinsentwicklungen wirken sich auf REIT-Wertpapiere aus. Steigende Leitzinsen erhöhen Finanzierungskosten. Investoren sollten Zinskurven beobachten und Positionsgrößen anpassen.

Offene Fragen betreffen die Post-Pandemie-Belegung im Retail-Segment. Während Logistik robust bleibt, könnte Hybrid-Retail neue Strategien erfordern. Anleger in Deutschland, Österreich und der Schweiz sollten Quartalszahlen auf Mieterwechsel prüfen.

Weitere Risiken umfassen regulatorische Änderungen im REIT-Regime. Diversifikation innerhalb der Branche und über Märkte bleibt essenziell. Eine enge Marktbeobachtung hilft, Chancen und Warnsignale früh zu erkennen.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Quelle: www.ad-hoc-news.de

361122 Keine Kommentare

Eigenmietwert wird 2029 abgeschafft

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Der Eigenmietwert verschwindet in der Schweiz definitiv per 1. Januar 2029. Der Bundesrat hat am Mittwoch beschlossen, die Reform der Wohneigentumsbesteuerung auf diesen Zeitpunkt in Kraft zu setzen. Damit endet ein jahrzehntealtes Steuermodell, das politisch lange und erbittert umkämpft war.

Zur Erinnerung: Beim Eigenmietwert handelt es sich um ein fiktives Einkommen, das Eigentümer versteuern müssen, wenn sie ihr Haus oder ihre Wohnung selbst bewohnen. Die Logik dahinter: Wer gratis im eigenen Zuhause wohnt, erzielt einen geldwerten Vorteil. Kritiker geisselten das System seit Jahren als «Phantomsteuer». Befürworter hielten dagegen, es sorge für eine steuerliche Gleichbehandlung von Mietern und Eigentümern.

Seilziehen mit den Kantonen

Der Systemwechsel war in Bern über Jahre blockiert. Erst Ende 2024 verabschiedete das Parlament die Reform. Weil sie mit einer Verfassungsänderung verknüpft war, musste das Volk das letzte Wort haben. Im September 2025 sagten Volk und Stände Ja zum Bundesbeschluss über kantonale Liegenschaftssteuern auf Zweitliegenschaften – und ebneten damit den Weg für die Abschaffung des Eigenmietwerts. Laut Bund stimmten 57,7 Prozent der Stimmberechtigten zu.

Mit der Reform fällt ab 2029 nicht nur der Eigenmietwert auf selbstgenutztem Wohneigentum weg. Gleichzeitig verschwinden auch wichtige Steuerabzüge, etwa für den Liegenschaftsunterhalt. Schuldzinsen können künftig nur noch eingeschränkt geltend gemacht werden. Für Ersterwerber ist ein zeitlich befristeter Sonderabzug vorgesehen. Bei vermieteten oder verpachteten Liegenschaften bleiben die Unterhaltsabzüge hingegen bestehen.

Die Kantne dürfen als Ausgleich eine besondere Objektsteuer auf Zweitliegenschaften einführen – etwa in Tourismusregionen, die Einnahmeausfälle befürchten. Genau diese Verknüpfung erklärt auch, weshalb der Systemwechsel erst 2029 erfolgen soll. «Die Abschaffung des Eigenmietwerts hätte grundsätzlich schon per 1. Januar 2028 erfolgen können», schreibt der Bundesrat dazu. «Die Verknüpfung mit der besonderen Liegenschaftssteuer, die das Parlament beschlossen hat, gebietet indes ein späteres Inkrafttreten.»

So hätten die Kantone genügend Zeit, diese auf den gleichen Zeitpunkt hin auf kantonaler oder kommunaler Ebene umzusetzen. Aus dem Kreis der Kantone gab es indes der Wunsch, den Eigenmietwert erst 2030 abzuschaffen.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Der Eigenmietwert verschwindet in der Schweiz definitiv per 1. Januar 2029. Der Bundesrat hat am Mittwoch beschlossen, die Reform der Wohneigentumsbesteuerung auf diesen Zeitpunkt in Kraft zu setzen. Damit endet ein jahrzehntealtes Steuermodell, das politisch lange und erbittert umkämpft war.

Zur Erinnerung: Beim Eigenmietwert handelt es sich um ein fiktives Einkommen, das Eigentümer versteuern müssen, wenn sie ihr Haus oder ihre Wohnung selbst bewohnen. Die Logik dahinter: Wer gratis im eigenen Zuhause wohnt, erzielt einen geldwerten Vorteil. Kritiker geisselten das System seit Jahren als «Phantomsteuer». Befürworter hielten dagegen, es sorge für eine steuerliche Gleichbehandlung von Mietern und Eigentümern.

Seilziehen mit den Kantonen

Der Systemwechsel war in Bern über Jahre blockiert. Erst Ende 2024 verabschiedete das Parlament die Reform. Weil sie mit einer Verfassungsänderung verknüpft war, musste das Volk das letzte Wort haben. Im September 2025 sagten Volk und Stände Ja zum Bundesbeschluss über kantonale Liegenschaftssteuern auf Zweitliegenschaften – und ebneten damit den Weg für die Abschaffung des Eigenmietwerts. Laut Bund stimmten 57,7 Prozent der Stimmberechtigten zu.

Mit der Reform fällt ab 2029 nicht nur der Eigenmietwert auf selbstgenutztem Wohneigentum weg. Gleichzeitig verschwinden auch wichtige Steuerabzüge, etwa für den Liegenschaftsunterhalt. Schuldzinsen können künftig nur noch eingeschränkt geltend gemacht werden. Für Ersterwerber ist ein zeitlich befristeter Sonderabzug vorgesehen. Bei vermieteten oder verpachteten Liegenschaften bleiben die Unterhaltsabzüge hingegen bestehen.

Die Kantne dürfen als Ausgleich eine besondere Objektsteuer auf Zweitliegenschaften einführen – etwa in Tourismusregionen, die Einnahmeausfälle befürchten. Genau diese Verknüpfung erklärt auch, weshalb der Systemwechsel erst 2029 erfolgen soll. «Die Abschaffung des Eigenmietwerts hätte grundsätzlich schon per 1. Januar 2028 erfolgen können», schreibt der Bundesrat dazu. «Die Verknüpfung mit der besonderen Liegenschaftssteuer, die das Parlament beschlossen hat, gebietet indes ein späteres Inkrafttreten.»

So hätten die Kantone genügend Zeit, diese auf den gleichen Zeitpunkt hin auf kantonaler oder kommunaler Ebene umzusetzen. Aus dem Kreis der Kantone gab es indes der Wunsch, den Eigenmietwert erst 2030 abzuschaffen.

Quelle: www.bilanz.ch

361122 Keine Kommentare

Everybot Inc veräußert Immobilien im Wert von 26 Milliarden Won

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

EVERYBOT Inc. ist ein in Korea ansässiges Unternehmen, das sich hauptsächlich mit der Herstellung und dem Vertrieb von Haushaltsgeräten und Industrierobotern beschäftigt. Zu den Produkten des Unternehmens gehören automatische Mopp-Reinigungsroboter mit zwei Schleudergängen namens Everybot RS500 und Everybot RS700. Das Unternehmen vertreibt seine Produkte auf dem heimischen Markt und in den Überseemärkten.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

EVERYBOT Inc. ist ein in Korea ansässiges Unternehmen, das sich hauptsächlich mit der Herstellung und dem Vertrieb von Haushaltsgeräten und Industrierobotern beschäftigt. Zu den Produkten des Unternehmens gehören automatische Mopp-Reinigungsroboter mit zwei Schleudergängen namens Everybot RS500 und Everybot RS700. Das Unternehmen vertreibt seine Produkte auf dem heimischen Markt und in den Überseemärkten.

Quelle: ch.marketscreener.com

361122 Keine Kommentare

Eigenes Bootshaus und Ausbau möglich

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Es gibt sie noch, die bezahlbaren Immo-Perlen direkt am See! In Pugerna TI steht ein Ferienhaus mit Privatstrand und Bootshaus für weniger als 1 Million Franken zum Verkauf. Nur schon der Blick auf die Fotos der Annonce auf Immoscout macht Lust auf ein verlängertes Wochenende im Tessin. Wunderbar blaues Wasser, ein traumhafter Blick in die Ferne. Da kommt automatisch Ferienfeeling auf.

Klar, luxuriös eingerichtet ist das Ferienhaus nicht. Und mit 65 Quadratmetern Wohnfläche auch nicht riesig. Dafür stimmt der Preis: Gerade einmal 950’000 Franken sind fürs 1,5-Zimmer-Ferienhaus ausgerufen. Und: Die Lage ist nicht zu toppen. Das Haus ist auf einen kleinen Felsvorsprung gebaut und bietet einen atemberaubenden Ausblick auf den See, die Berge und auf Lugano. «Es ist ein idyllischer Rückzugsort, um sich vom Alltag zu erholen», schreibt der Verkäufer im Inserat.

Bewilligung zum Ausbau liegt schon vor

Die Liegenschaft gehört zum Tessiner Dorf Caprino, liegt aber direkt an der Grenze auf Boden der italienischen Enklave Campione. Prunkstück des Anwesens mit 1500 Quadratmetern Grösse ist der eigene Strand. «Sie finden unter Palmen und einem Mirabellenbaum Schatten», heisst es in der Annonce. Auch der Bootsplatz mit einer Aufzugsvorrichtung samt Steg ist ein Pluspunkt. Denn: «Mit dem Motorboot ist man in ein paar Minuten in Lugano oder in einer der zahlreichen Grottos in der Schweiz oder in Italien.»

Gut zu wissen für alle, die nun mit dem Gedanken spielen, sich dieses kleine Paradies zu kaufen: Strassenlärm ist kein Thema. Und eine Bewilligung der italienischen Provinz Como für den Bau eines zweiten Stockwerks liegt bereits vor. So kann die Wohnfläche auf 130 Quadratmeter verdoppelt werden. Auch der Bau eines 40 Quadratmeter grossen Balkons über dem See ist möglich.

42 Meter langer Seezugang

Preislich in einer anderen Liga spielt ein Objekt am Bodensee, das derzeit auf dem Markt ist. 5,3 Millionen Franken soll ein Ferienhaus in Steckborn TG kosten. Für den stolzen Preis bekommt der Käufer ein nicht mehr ganz taufrisches Ferienhaus mit Baujahr 1979. Es hat 4,5 Zimmer auf zwei Etagen, eine Wohnfläche von 116 Quadratmetern und ist «ganzjährig bewohnbar», wie es im Inserat heisst.

Das Haus liegt auf einem 2000 Quadratmeter grossen Grundstück – und zwar in einem «Park mit altem Baumbestand». Herzstück des Thurgauer Bodensee-Anwesens sind aber der private Seezugang mit einer Länge von 42 Metern, das lauschige Badehäuschen mit Grillplatz direkt am See und ein Bojenplatz vor dem Haus.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Es gibt sie noch, die bezahlbaren Immo-Perlen direkt am See! In Pugerna TI steht ein Ferienhaus mit Privatstrand und Bootshaus für weniger als 1 Million Franken zum Verkauf. Nur schon der Blick auf die Fotos der Annonce auf Immoscout macht Lust auf ein verlängertes Wochenende im Tessin. Wunderbar blaues Wasser, ein traumhafter Blick in die Ferne. Da kommt automatisch Ferienfeeling auf.

Klar, luxuriös eingerichtet ist das Ferienhaus nicht. Und mit 65 Quadratmetern Wohnfläche auch nicht riesig. Dafür stimmt der Preis: Gerade einmal 950’000 Franken sind fürs 1,5-Zimmer-Ferienhaus ausgerufen. Und: Die Lage ist nicht zu toppen. Das Haus ist auf einen kleinen Felsvorsprung gebaut und bietet einen atemberaubenden Ausblick auf den See, die Berge und auf Lugano. «Es ist ein idyllischer Rückzugsort, um sich vom Alltag zu erholen», schreibt der Verkäufer im Inserat.

Bewilligung zum Ausbau liegt schon vor

Die Liegenschaft gehört zum Tessiner Dorf Caprino, liegt aber direkt an der Grenze auf Boden der italienischen Enklave Campione. Prunkstück des Anwesens mit 1500 Quadratmetern Grösse ist der eigene Strand. «Sie finden unter Palmen und einem Mirabellenbaum Schatten», heisst es in der Annonce. Auch der Bootsplatz mit einer Aufzugsvorrichtung samt Steg ist ein Pluspunkt. Denn: «Mit dem Motorboot ist man in ein paar Minuten in Lugano oder in einer der zahlreichen Grottos in der Schweiz oder in Italien.»

Gut zu wissen für alle, die nun mit dem Gedanken spielen, sich dieses kleine Paradies zu kaufen: Strassenlärm ist kein Thema. Und eine Bewilligung der italienischen Provinz Como für den Bau eines zweiten Stockwerks liegt bereits vor. So kann die Wohnfläche auf 130 Quadratmeter verdoppelt werden. Auch der Bau eines 40 Quadratmeter grossen Balkons über dem See ist möglich.

42 Meter langer Seezugang

Preislich in einer anderen Liga spielt ein Objekt am Bodensee, das derzeit auf dem Markt ist. 5,3 Millionen Franken soll ein Ferienhaus in Steckborn TG kosten. Für den stolzen Preis bekommt der Käufer ein nicht mehr ganz taufrisches Ferienhaus mit Baujahr 1979. Es hat 4,5 Zimmer auf zwei Etagen, eine Wohnfläche von 116 Quadratmetern und ist «ganzjährig bewohnbar», wie es im Inserat heisst.

Das Haus liegt auf einem 2000 Quadratmeter grossen Grundstück – und zwar in einem «Park mit altem Baumbestand». Herzstück des Thurgauer Bodensee-Anwesens sind aber der private Seezugang mit einer Länge von 42 Metern, das lauschige Badehäuschen mit Grillplatz direkt am See und ein Bojenplatz vor dem Haus.

Quelle: www.bilanz.ch

361122 Keine Kommentare

Swiss Prime Site: Neue CFO kommt von Swiss Re

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die bisher von CEO Marcel Kucher interimistisch besetzte Position wird per 15. April von Martina Moosmann ausgefüllt werden.

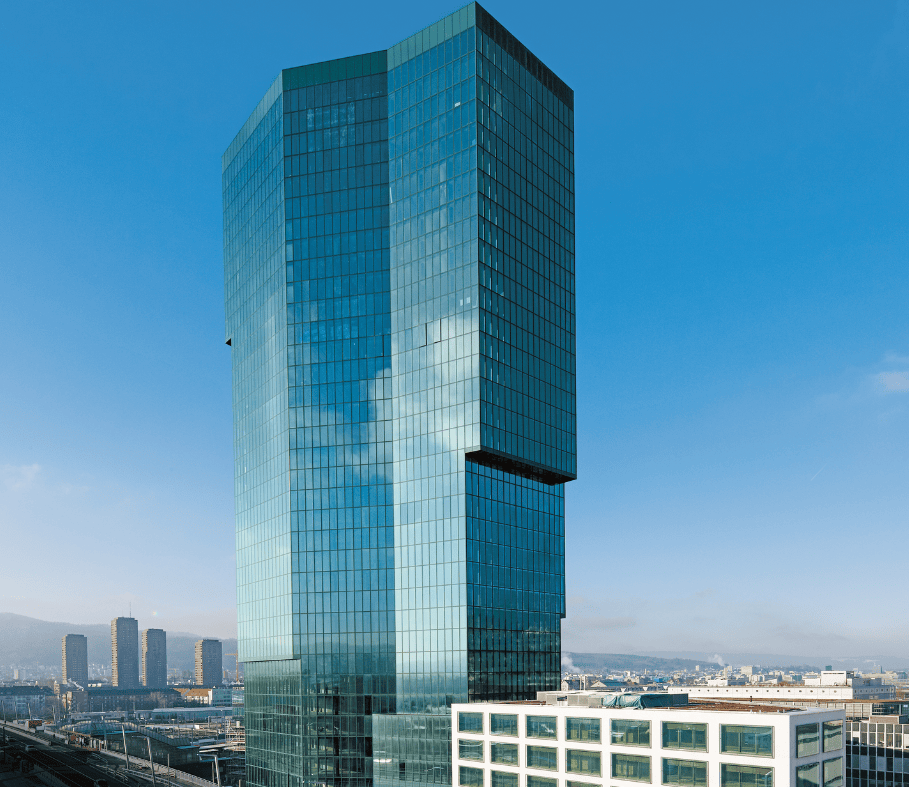
Das Unternehmen nutzt selbst u.a. Flächen im Zürcher Prime Tower (Foto: Swiss Prime Site AG)

Swiss Prime Site hat heute die Ernennung von Martina Moosmann als neue Chief Financial Officer (CFO) ab 15. April bekanntgegeben. Damit tritt sie die Nachfolge von Marcel Kucher an, der zum 1. Januar dierses Jahres zum CEO gewählt wurde und seither interimistisch weiterhin auch als CFO tätig war. In ihrer Rolle wird Martina Moosmann direkt an Kucher berichten und Teil der Gruppenleitung von SPS sein.

Moosmann war zuletzt als Chief Financial Officer von Swiss Re Asset Management tätig, wo sie seit 2019 für die finanzielle Steuerung eines globalen Anlageportfolios von über 100 Mrd. USD verantwortlich zeichnete. Während ihrer langjährigen Tätigkeit bei Swiss Re bekleidete sie mehrere leitende Positionen in der Unternehmensentwicklung sowie im Kapital- und Liquiditätsmanagement. Ausserdem war sie in den
Bereichen Corporate Finance und Investor Relations bei der Barry Callebaut Group sowie als Verwaltungsrätin bei der Ecop Renova AG tätig. Moosmann verfügt über einen Masterabschluss in Volkswirtschaft der Universität Wien sowie über ein IMD Board Director Diploma.

«Dank ihrer umfassenden Finanzexpertise, ihrer langjährigen Erfahrung im Umgang mit Aufsichtsbehörden und Ratingagenturen, ihres ausgewiesenen Know-hows im Bereich Investor Relations sowie ihrer internationalen Führungserfahrung wird sie unsere Gruppenleitung weiter stärken», sagt SPS-CEO Marcel Kucher.


(Visited 202 times, 7 visits today)

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die bisher von CEO Marcel Kucher interimistisch besetzte Position wird per 15. April von Martina Moosmann ausgefüllt werden.

Das Unternehmen nutzt selbst u.a. Flächen im Zürcher Prime Tower (Foto: Swiss Prime Site AG)

Swiss Prime Site hat heute die Ernennung von Martina Moosmann als neue Chief Financial Officer (CFO) ab 15. April bekanntgegeben. Damit tritt sie die Nachfolge von Marcel Kucher an, der zum 1. Januar dierses Jahres zum CEO gewählt wurde und seither interimistisch weiterhin auch als CFO tätig war. In ihrer Rolle wird Martina Moosmann direkt an Kucher berichten und Teil der Gruppenleitung von SPS sein.

Moosmann war zuletzt als Chief Financial Officer von Swiss Re Asset Management tätig, wo sie seit 2019 für die finanzielle Steuerung eines globalen Anlageportfolios von über 100 Mrd. USD verantwortlich zeichnete. Während ihrer langjährigen Tätigkeit bei Swiss Re bekleidete sie mehrere leitende Positionen in der Unternehmensentwicklung sowie im Kapital- und Liquiditätsmanagement. Ausserdem war sie in den
Bereichen Corporate Finance und Investor Relations bei der Barry Callebaut Group sowie als Verwaltungsrätin bei der Ecop Renova AG tätig. Moosmann verfügt über einen Masterabschluss in Volkswirtschaft der Universität Wien sowie über ein IMD Board Director Diploma.

«Dank ihrer umfassenden Finanzexpertise, ihrer langjährigen Erfahrung im Umgang mit Aufsichtsbehörden und Ratingagenturen, ihres ausgewiesenen Know-hows im Bereich Investor Relations sowie ihrer internationalen Führungserfahrung wird sie unsere Gruppenleitung weiter stärken», sagt SPS-CEO Marcel Kucher.


(Visited 202 times, 7 visits today)

Quelle: www.immobilienbusiness.ch

361122 Keine Kommentare

Handelsbanken erhöht Hypotheken- und Sparzinsen


Handelsbanken hebt den Listenzins für dreimonatige Hypothekendarlehen, den sogenannten variablen Zinssatz, um 0,15 Prozentpunkte auf 3,99 Prozent an.

Gleichzeitig wird die Verzinsung auf Anlagekonten im gleichen Maße auf 1,75 Prozent erhöht.

Die Anpassungen werden mit der Entwicklung am Rentenmarkt sowie der Wettbewerbssituation begründet. Die neuen Zinssätze treten am heutigen 31. März in Kraft.


Source link