361122 Keine Kommentare

Swiss Prime Site: Neue CFO kommt von Swiss Re

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die bisher von CEO Marcel Kucher interimistisch besetzte Position wird per 15. April von Martina Moosmann ausgefüllt werden.

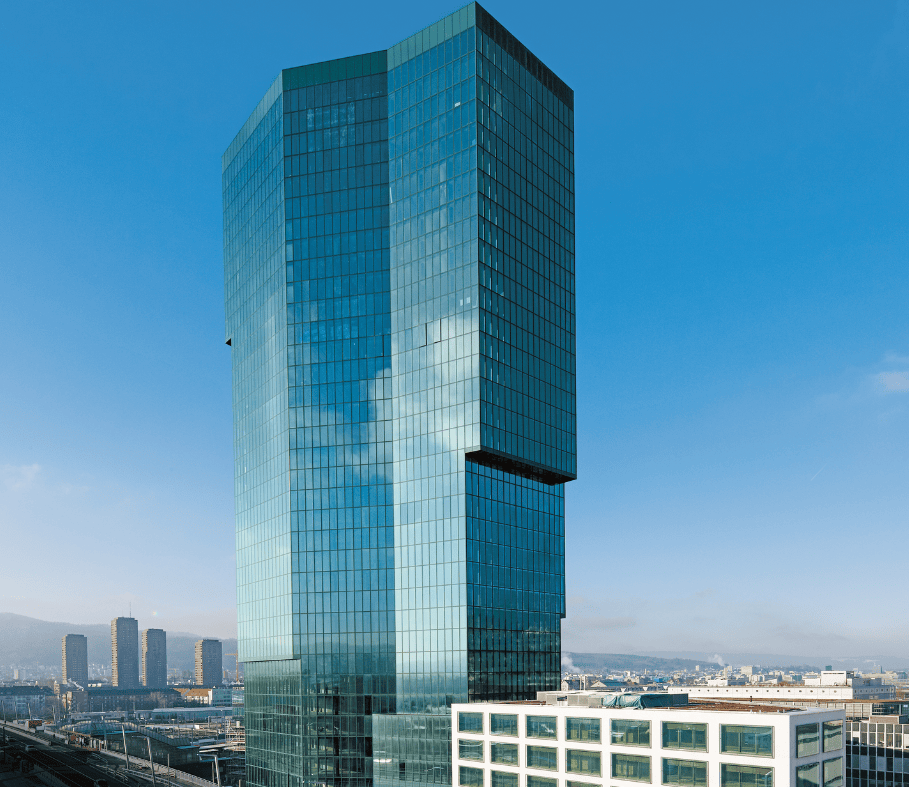
Das Unternehmen nutzt selbst u.a. Flächen im Zürcher Prime Tower (Foto: Swiss Prime Site AG)

Swiss Prime Site hat heute die Ernennung von Martina Moosmann als neue Chief Financial Officer (CFO) ab 15. April bekanntgegeben. Damit tritt sie die Nachfolge von Marcel Kucher an, der zum 1. Januar dierses Jahres zum CEO gewählt wurde und seither interimistisch weiterhin auch als CFO tätig war. In ihrer Rolle wird Martina Moosmann direkt an Kucher berichten und Teil der Gruppenleitung von SPS sein.

Moosmann war zuletzt als Chief Financial Officer von Swiss Re Asset Management tätig, wo sie seit 2019 für die finanzielle Steuerung eines globalen Anlageportfolios von über 100 Mrd. USD verantwortlich zeichnete. Während ihrer langjährigen Tätigkeit bei Swiss Re bekleidete sie mehrere leitende Positionen in der Unternehmensentwicklung sowie im Kapital- und Liquiditätsmanagement. Ausserdem war sie in den
Bereichen Corporate Finance und Investor Relations bei der Barry Callebaut Group sowie als Verwaltungsrätin bei der Ecop Renova AG tätig. Moosmann verfügt über einen Masterabschluss in Volkswirtschaft der Universität Wien sowie über ein IMD Board Director Diploma.

«Dank ihrer umfassenden Finanzexpertise, ihrer langjährigen Erfahrung im Umgang mit Aufsichtsbehörden und Ratingagenturen, ihres ausgewiesenen Know-hows im Bereich Investor Relations sowie ihrer internationalen Führungserfahrung wird sie unsere Gruppenleitung weiter stärken», sagt SPS-CEO Marcel Kucher.


(Visited 202 times, 7 visits today)

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die bisher von CEO Marcel Kucher interimistisch besetzte Position wird per 15. April von Martina Moosmann ausgefüllt werden.

Das Unternehmen nutzt selbst u.a. Flächen im Zürcher Prime Tower (Foto: Swiss Prime Site AG)

Swiss Prime Site hat heute die Ernennung von Martina Moosmann als neue Chief Financial Officer (CFO) ab 15. April bekanntgegeben. Damit tritt sie die Nachfolge von Marcel Kucher an, der zum 1. Januar dierses Jahres zum CEO gewählt wurde und seither interimistisch weiterhin auch als CFO tätig war. In ihrer Rolle wird Martina Moosmann direkt an Kucher berichten und Teil der Gruppenleitung von SPS sein.

Moosmann war zuletzt als Chief Financial Officer von Swiss Re Asset Management tätig, wo sie seit 2019 für die finanzielle Steuerung eines globalen Anlageportfolios von über 100 Mrd. USD verantwortlich zeichnete. Während ihrer langjährigen Tätigkeit bei Swiss Re bekleidete sie mehrere leitende Positionen in der Unternehmensentwicklung sowie im Kapital- und Liquiditätsmanagement. Ausserdem war sie in den
Bereichen Corporate Finance und Investor Relations bei der Barry Callebaut Group sowie als Verwaltungsrätin bei der Ecop Renova AG tätig. Moosmann verfügt über einen Masterabschluss in Volkswirtschaft der Universität Wien sowie über ein IMD Board Director Diploma.

«Dank ihrer umfassenden Finanzexpertise, ihrer langjährigen Erfahrung im Umgang mit Aufsichtsbehörden und Ratingagenturen, ihres ausgewiesenen Know-hows im Bereich Investor Relations sowie ihrer internationalen Führungserfahrung wird sie unsere Gruppenleitung weiter stärken», sagt SPS-CEO Marcel Kucher.


(Visited 202 times, 7 visits today)

Quelle: www.immobilienbusiness.ch

361122 Keine Kommentare

Handelsbanken erhöht Hypotheken- und Sparzinsen


Handelsbanken hebt den Listenzins für dreimonatige Hypothekendarlehen, den sogenannten variablen Zinssatz, um 0,15 Prozentpunkte auf 3,99 Prozent an.

Gleichzeitig wird die Verzinsung auf Anlagekonten im gleichen Maße auf 1,75 Prozent erhöht.

Die Anpassungen werden mit der Entwicklung am Rentenmarkt sowie der Wettbewerbssituation begründet. Die neuen Zinssätze treten am heutigen 31. März in Kraft.


Source link

361122 Keine Kommentare

Solider Schweizer Immobilieninvestor mit Fokus auf Rendite und Stabilität

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die Allreal Holding AG (ISIN: CH0008837566) ist ein etablierter Schweizer Immobilienkonzern mit Schwerpunkt auf Wohn- und Gewerbeimmobilien. Für Anleger in Deutschland, Österreich und der Schweiz bietet die Aktie Stabilität in unsicheren Märkten. Wir beleuchten Geschäftsmodell, Strategie und Relevanz.

Die Allreal Holding AG zählt zu den soliden Adressen im Schweizer Immobilienmarkt. Als diversifizierter Investor konzentriert sich das Unternehmen auf die Entwicklung, den Erwerb und die Verwaltung von hochwertigen Immobilien in attraktiven Lagen. Für Anleger in Deutschland, Österreich und der Schweiz bleibt die Aktie interessant, da sie von der Stabilität des Schweizer Marktes profitiert.

Stand: 01.04.2026

Dr. Markus Lehmann, Senior Börsenanalyst: Allreal verkörpert die Zuverlässigkeit des Schweizer Immobilienbereichs mit langfristiger Wertschöpfung.

Das Geschäftsmodell von Allreal Holding AG

Offizielle Quelle

Alle aktuellen Infos zu Allreal Holding AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Allreal gliedert ihr Geschäft in zwei Hauptsegmente: Immobilieninvestments und Projektentwicklung. Das Investment-Segment umfasst ein Portfolio aus Wohn- und Gewerbeimmobilien, das langfristig vermietet wird. Dadurch generiert das Unternehmen stabile Mieteinnahmen, die weniger konjunkturabhängig sind.

Im Entwicklungsgeschäft realisiert Allreal Mehrwertprojekte, vor allem in urbanen Zentren der Schweiz. Diese Aktivitäten dienen der Portfolioerweiterung und steigern die Rendite. Die Strategie betont Qualität und Nachhaltigkeit, um Risiken zu minimieren.

Für deutsche Anleger ist diese Struktur attraktiv, da sie Diversifikation jenseits volatiler Märkte bietet. Die Schweizer Immobilienbranche profitiert von niedriger Volatilität und starker Nachfrage nach Premiumobjekten.

Strategische Positionierung und Marktpräsenz

Allreal positioniert sich als qualitätsorientierter Investor mit Fokus auf die Deutschschweiz. Die Objekte liegen in wirtschaftsstarken Regionen wie Zürich, Basel und Genf. Diese Lagen sorgen für hohe Belegungsraten und Mietsteigerungspotenzial.

Das Unternehmen verfolgt eine konservative Finanzierungsstrategie mit niedriger Verschuldung. Dies stärkt die Resilienz in Zinsumfeldphasen. Zudem investiert Allreal in nachhaltige Sanierungen, um ESG-Kriterien zu erfüllen.

Im Vergleich zu Peers wie Mobimo hebt sich Allreal durch seine Balance aus Altbestand und Neuentwicklungen ab. Diese Mischung schafft gleichmäßige Cashflows und Wachstumschancen.

Branchentrends und Wettbewerb

Der Schweizer Immobilienmarkt zeichnet sich durch Stabilität aus, getrieben von Bevölkerungswachstum und Urbanisierung. Wohnraumknappheit in Städten treibt die Nachfrage. Gewerbeimmobilien profitieren von starken Schweizer Unternehmen.

Allreal konkurriert mit etablierten Playern wie PSP Swiss Property oder Swiss Prime Site. Ihr Vorteil liegt in der Fokussierung auf renditestarke Segmente. Die Branche insgesamt zeigt moderate Wachstumsraten bei geringer Volatilität.

Für Investoren aus Österreich und Deutschland bietet der Sektor eine Absicherung gegen Euro-Zone-Risiken. Die CHF-Stärke unterstreicht die Attraktivität als Diversifikationsinstrument.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Deutsche Anleger schätzen Allreal wegen der hohen Dividendenausschüttung und der Kursstabilität. Die Aktie eignet sich für defensive Portfolios. In Zeiten steigender Zinsen bleibt die operative Stärke erhalten.

Österreichische Investoren profitieren von der Nähe zum Schweizer Markt. Ähnliche wirtschaftliche Strukturen erleichtern die Bewertung. Die ISIN CH0008837566 ist an der SIX Swiss Exchange notiert, in CHF handelbar.

Schweizer Anleger sehen in Allreal einen Kernbestandteil. Die lokale Expertise minimiert Währungsrisiken. Langfristig zielt das Unternehmen auf nachhaltiges Wachstum ab.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Risiken und offene Fragen

Zinsentwicklungen stellen ein zentrales Risiko dar. Höhere Finanzierungskosten könnten Margen drücken. Allreal kompensiert dies durch fixe Zinsbindungen.

Marktüberschwängung in Toplagen birgt Überbewertungsrisiken. Regulatorische Änderungen zu Mietpreisen oder Steuern sind zu beobachten. Die Schweiz bleibt jedoch liberal.

Geopolitische Unsicherheiten wirken sich indirekt aus. Allreal minimiert dies durch Diversifikation. Anleger sollten auf Quartalszahlen und Portfolio-Updates achten.

Ausblick und Handlungsempfehlungen

Die strategische Ausrichtung positioniert Allreal für moderates Wachstum. Fokus auf Kernmärkte und Nachhaltigkeit stärkt die Wettbewerbsfähigkeit. Langfristige Investoren finden hier Stabilität.

Deutsche, österreichische und schweizerische Anleger sollten Portfoliozusammensetzung prüfen. Diversifikation mit Schweizer Immobilien lohnt sich. Beobachten Sie Marktentwicklungen und Berichte.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die Allreal Holding AG (ISIN: CH0008837566) ist ein etablierter Schweizer Immobilienkonzern mit Schwerpunkt auf Wohn- und Gewerbeimmobilien. Für Anleger in Deutschland, Österreich und der Schweiz bietet die Aktie Stabilität in unsicheren Märkten. Wir beleuchten Geschäftsmodell, Strategie und Relevanz.

Die Allreal Holding AG zählt zu den soliden Adressen im Schweizer Immobilienmarkt. Als diversifizierter Investor konzentriert sich das Unternehmen auf die Entwicklung, den Erwerb und die Verwaltung von hochwertigen Immobilien in attraktiven Lagen. Für Anleger in Deutschland, Österreich und der Schweiz bleibt die Aktie interessant, da sie von der Stabilität des Schweizer Marktes profitiert.

Stand: 01.04.2026

Dr. Markus Lehmann, Senior Börsenanalyst: Allreal verkörpert die Zuverlässigkeit des Schweizer Immobilienbereichs mit langfristiger Wertschöpfung.

Das Geschäftsmodell von Allreal Holding AG

Offizielle Quelle

Alle aktuellen Infos zu Allreal Holding AG aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

Allreal gliedert ihr Geschäft in zwei Hauptsegmente: Immobilieninvestments und Projektentwicklung. Das Investment-Segment umfasst ein Portfolio aus Wohn- und Gewerbeimmobilien, das langfristig vermietet wird. Dadurch generiert das Unternehmen stabile Mieteinnahmen, die weniger konjunkturabhängig sind.

Im Entwicklungsgeschäft realisiert Allreal Mehrwertprojekte, vor allem in urbanen Zentren der Schweiz. Diese Aktivitäten dienen der Portfolioerweiterung und steigern die Rendite. Die Strategie betont Qualität und Nachhaltigkeit, um Risiken zu minimieren.

Für deutsche Anleger ist diese Struktur attraktiv, da sie Diversifikation jenseits volatiler Märkte bietet. Die Schweizer Immobilienbranche profitiert von niedriger Volatilität und starker Nachfrage nach Premiumobjekten.

Strategische Positionierung und Marktpräsenz

Allreal positioniert sich als qualitätsorientierter Investor mit Fokus auf die Deutschschweiz. Die Objekte liegen in wirtschaftsstarken Regionen wie Zürich, Basel und Genf. Diese Lagen sorgen für hohe Belegungsraten und Mietsteigerungspotenzial.

Das Unternehmen verfolgt eine konservative Finanzierungsstrategie mit niedriger Verschuldung. Dies stärkt die Resilienz in Zinsumfeldphasen. Zudem investiert Allreal in nachhaltige Sanierungen, um ESG-Kriterien zu erfüllen.

Im Vergleich zu Peers wie Mobimo hebt sich Allreal durch seine Balance aus Altbestand und Neuentwicklungen ab. Diese Mischung schafft gleichmäßige Cashflows und Wachstumschancen.

Branchentrends und Wettbewerb

Der Schweizer Immobilienmarkt zeichnet sich durch Stabilität aus, getrieben von Bevölkerungswachstum und Urbanisierung. Wohnraumknappheit in Städten treibt die Nachfrage. Gewerbeimmobilien profitieren von starken Schweizer Unternehmen.

Allreal konkurriert mit etablierten Playern wie PSP Swiss Property oder Swiss Prime Site. Ihr Vorteil liegt in der Fokussierung auf renditestarke Segmente. Die Branche insgesamt zeigt moderate Wachstumsraten bei geringer Volatilität.

Für Investoren aus Österreich und Deutschland bietet der Sektor eine Absicherung gegen Euro-Zone-Risiken. Die CHF-Stärke unterstreicht die Attraktivität als Diversifikationsinstrument.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Deutsche Anleger schätzen Allreal wegen der hohen Dividendenausschüttung und der Kursstabilität. Die Aktie eignet sich für defensive Portfolios. In Zeiten steigender Zinsen bleibt die operative Stärke erhalten.

Österreichische Investoren profitieren von der Nähe zum Schweizer Markt. Ähnliche wirtschaftliche Strukturen erleichtern die Bewertung. Die ISIN CH0008837566 ist an der SIX Swiss Exchange notiert, in CHF handelbar.

Schweizer Anleger sehen in Allreal einen Kernbestandteil. Die lokale Expertise minimiert Währungsrisiken. Langfristig zielt das Unternehmen auf nachhaltiges Wachstum ab.

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Risiken und offene Fragen

Zinsentwicklungen stellen ein zentrales Risiko dar. Höhere Finanzierungskosten könnten Margen drücken. Allreal kompensiert dies durch fixe Zinsbindungen.

Marktüberschwängung in Toplagen birgt Überbewertungsrisiken. Regulatorische Änderungen zu Mietpreisen oder Steuern sind zu beobachten. Die Schweiz bleibt jedoch liberal.

Geopolitische Unsicherheiten wirken sich indirekt aus. Allreal minimiert dies durch Diversifikation. Anleger sollten auf Quartalszahlen und Portfolio-Updates achten.

Ausblick und Handlungsempfehlungen

Die strategische Ausrichtung positioniert Allreal für moderates Wachstum. Fokus auf Kernmärkte und Nachhaltigkeit stärkt die Wettbewerbsfähigkeit. Langfristige Investoren finden hier Stabilität.

Deutsche, österreichische und schweizerische Anleger sollten Portfoliozusammensetzung prüfen. Diversifikation mit Schweizer Immobilien lohnt sich. Beobachten Sie Marktentwicklungen und Berichte.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Quelle: www.ad-hoc-news.de

361122 Keine Kommentare

Geschäftsmodell, Strategie und Investorenrelevanz für Deutschland, Öster

Fasse den folgenden Artikel auf Deutsch in maximal 120 Wörtern zusammen.
Fokus: Wirtschaft, Finanzen, Banken, Hypotheken und Märkte.
Nutze einen professionellen, sachlich-analytischen Ton, ohne Wertung, keine Bilder, keine Emojis, kein HTML.
Nenne, falls vorhanden, wichtige Zahlen, Entwicklungen oder Zitate kurz.
TEXT:

Die LEG Immobilien SE (ISIN: DE000LEG1110) ist ein führender Wohnimmobilienkonzern in Deutschland. Dieser Bericht beleuchtet das Geschäftsmodell, Marktposition und aktuelle Entwicklungen für Anleger in Deutschland, Österreich und der Schweiz.

Die LEG Immobilien SE zählt zu den größten Wohnimmobilienunternehmen in Deutschland und bietet Anlegern in Deutschland, Österreich und der Schweiz eine stabile Exposition gegenüber dem deutschen Wohnungsmarkt. Mit einem Portfolio von rund 150.000 Wohnungen konzentriert sich das Unternehmen auf die Vermietung und Verwaltung in etablierten Märkten. Für Investoren relevant sind derzeit die anhaltende Nachfrage nach Mietwohnungen und die strategische Fokussierung auf Wertsteigerung.

Stand: 01.04.2026

Dr. Maximilian Berger, Senior Börseneditor: LEG Immobilien SE steht für solide Wertpapiere im Immobiliensektor mit Fokus auf den deutschen Mietmarkt.

Das Geschäftsmodell der LEG Immobilien SE

Offizielle Quelle

Alle aktuellen Infos zu LEG Immobilien SE aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

LEG Immobilien SE ist als Aktiengesellschaft an der Börse Frankfurt notiert und operiert primär im Segment der Wohnimmobilien. Das Kerngeschäft umfasst die Erwerbung, Verwaltung und Vermietung von Mietwohnungen in Deutschland. Das Portfolio erstreckt sich über Städte wie Berlin, Hamburg und Köln, wo die Nachfrage nach bezahlbarem Wohnraum hoch ist.

Im Gegensatz zu Entwicklern konzentriert sich LEG auf bestehende Bestände, die langfristig vermietet werden. Dies schafft stabile Mieteinnahmen und minimiert Baurrisiken. Die Strategie basiert auf Skaleneffekten durch eine zentrale Verwaltung.

Für Anleger in Deutschland, Österreich und der Schweiz bedeutet dies eine direkte Beteiligung am deutschen Immobilienmarkt ohne operative Komplexität. Die Aktie dient als Proxy für demografische Trends wie Urbanisierung.

Strategische Ausrichtung und Marktposition

LEG verfolgt eine klare Strategie der Portfoliooptimierung, indem schwache Objekte verkauft und starke Bestände ausgebaut werden. Dies soll die Rendite pro Einheit steigern. Der Fokus liegt auf Kernmärkten mit hoher Nachfrage und niedriger Leerstandsquote.

Im Wettbewerb zu Peers wie Vonovia positioniert sich LEG als reiner Wohnungsvermieter ohne starke Diversifikation in Gewerbe. Diese Spezialisierung reduziert Sektorrisiken, macht aber abhängig vom Wohnmarktzyklus. Die Größe ermöglicht Verhandlungsmacht bei Lieferanten.

Anleger sollten die regionale Konzentration beobachten. Städte mit Bevölkerungswachstum bieten Potenzial, während peripherere Lagen herausfordern könnten.

Branchentreiber und makroökonomische Einflüsse

Der deutsche Wohnimmobilienmarkt wird von Faktoren wie steigenden Zinsen, Regulierungen und demografischem Wandel getrieben. Niedrige Baukosteninflation könnte Neubau fördern, doch Genehmigungsverzögerungen bremsen. Die Mietpreisbremse beeinflusst Einnahmen in angespannten Märkten.

Für LEG relevant ist die anhaltende Wohnraumnachfrage durch Zuwanderung und Single-Haushalte. Inflation schützt Mietverträge, die indexiert sind. Anleger in der DACH-Region profitieren von der Stabilität des deutschen Marktes.

Zinsentwicklungen sind entscheidend. Sinkende Leitzinsen könnten Bewertungen heben, während steigende Druck erzeugen. LEGs Bilanzstruktur spielt hier eine Rolle.

Finanzielle Kennzahlen und Bewertung

LEG Immobilien SE weist typische Kennzahlen für den Sektor auf, mit Fokus auf FFO (Funds From Operations) als operatives Ergebnis. Diese Metrik misst die operative Stärke unabhängig von Verkäufen. Die Verschuldung ist branchenüblich hoch, finanziert durch langfristige Darlehen.

Die Aktie notiert qualitativ im Mittelfeld der Peers, abhängig von Marktstimmung. Dividendenpolitik orientiert sich an FFO, um Auszahlungsquoten stabil zu halten. Anleger schätzen die Ausschüttung als Renditequelle.

Verglichen mit Vonovia zeigt LEG eine ähnliche Exposition, aber kleinere Größe. Dies kann Agilität bieten, birgt aber Liquiditätsrisiken.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Für deutsche Anleger bietet LEG eine heimische Investition mit Steuervorteilen durch REIT-ähnliche Strukturen. Österreichische und schweizerische Investoren nutzen sie für Diversifikation in Euro-denominierte Assets. Die Liquidität an deutschen Börsen erleichtert Handel.

Im Portfolio passt LEG zu defensiven Strategien, da Mieten rezessionsresistent sind. Kombiniert mit Sektoren wie Versicherungen entsteht Balance. Depotführung über Broker in der Region ist unkompliziert.

Aktuell wichtig ist die Beobachtung von Mietsteigerungen und Portfolio-Recycling. Dies signalisiert operative Stärke.

Risiken und offene Fragen

Zu den Risiken zählen regulatorische Änderungen wie Mietendeckel oder Steuerreformen. Zinssteigerungen erhöhen Refinanzierungskosten. Geopolitische Unsicherheiten wirken sich auf Migration und Nachfrage aus.

Offene Fragen betreffen die Umsetzung der Digitalisierungsstrategie in der Verwaltung. Klimarisiken durch Energieeffizienzstandards fordern Investitionen. Anleger sollten Quartalszahlen auf Leerstandsquoten prüfen.

Insgesamt bleibt LEG ein solider Player, doch Marktschwankungen erfordern Vigilanz. Diversifikation mildert einzelne Risiken.

Für Anleger in Deutschland, Österreich und der Schweiz lohnt der Blick auf LEG als langfristige Position. Die Kombination aus Stabilität und Wachstumspotenzial macht sie attraktiv. Beobachten Sie Branchentrends und Unternehmensupdates.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Erstelle 3–5 stichpunktartige Kernaussagen (je max. 15 Wörter) mit Fokus auf wirtschaftliche oder finanzielle Aspekte.
Verwende nur Zeilen, die mit “- ” beginnen, keine Emojis oder HTML.
TEXT:

Die LEG Immobilien SE (ISIN: DE000LEG1110) ist ein führender Wohnimmobilienkonzern in Deutschland. Dieser Bericht beleuchtet das Geschäftsmodell, Marktposition und aktuelle Entwicklungen für Anleger in Deutschland, Österreich und der Schweiz.

Die LEG Immobilien SE zählt zu den größten Wohnimmobilienunternehmen in Deutschland und bietet Anlegern in Deutschland, Österreich und der Schweiz eine stabile Exposition gegenüber dem deutschen Wohnungsmarkt. Mit einem Portfolio von rund 150.000 Wohnungen konzentriert sich das Unternehmen auf die Vermietung und Verwaltung in etablierten Märkten. Für Investoren relevant sind derzeit die anhaltende Nachfrage nach Mietwohnungen und die strategische Fokussierung auf Wertsteigerung.

Stand: 01.04.2026

Dr. Maximilian Berger, Senior Börseneditor: LEG Immobilien SE steht für solide Wertpapiere im Immobiliensektor mit Fokus auf den deutschen Mietmarkt.

Das Geschäftsmodell der LEG Immobilien SE

Offizielle Quelle

Alle aktuellen Infos zu LEG Immobilien SE aus erster Hand auf der offiziellen Webseite des Unternehmens.

Zur offiziellen Homepage

LEG Immobilien SE ist als Aktiengesellschaft an der Börse Frankfurt notiert und operiert primär im Segment der Wohnimmobilien. Das Kerngeschäft umfasst die Erwerbung, Verwaltung und Vermietung von Mietwohnungen in Deutschland. Das Portfolio erstreckt sich über Städte wie Berlin, Hamburg und Köln, wo die Nachfrage nach bezahlbarem Wohnraum hoch ist.

Im Gegensatz zu Entwicklern konzentriert sich LEG auf bestehende Bestände, die langfristig vermietet werden. Dies schafft stabile Mieteinnahmen und minimiert Baurrisiken. Die Strategie basiert auf Skaleneffekten durch eine zentrale Verwaltung.

Für Anleger in Deutschland, Österreich und der Schweiz bedeutet dies eine direkte Beteiligung am deutschen Immobilienmarkt ohne operative Komplexität. Die Aktie dient als Proxy für demografische Trends wie Urbanisierung.

Strategische Ausrichtung und Marktposition

LEG verfolgt eine klare Strategie der Portfoliooptimierung, indem schwache Objekte verkauft und starke Bestände ausgebaut werden. Dies soll die Rendite pro Einheit steigern. Der Fokus liegt auf Kernmärkten mit hoher Nachfrage und niedriger Leerstandsquote.

Im Wettbewerb zu Peers wie Vonovia positioniert sich LEG als reiner Wohnungsvermieter ohne starke Diversifikation in Gewerbe. Diese Spezialisierung reduziert Sektorrisiken, macht aber abhängig vom Wohnmarktzyklus. Die Größe ermöglicht Verhandlungsmacht bei Lieferanten.

Anleger sollten die regionale Konzentration beobachten. Städte mit Bevölkerungswachstum bieten Potenzial, während peripherere Lagen herausfordern könnten.

Branchentreiber und makroökonomische Einflüsse

Der deutsche Wohnimmobilienmarkt wird von Faktoren wie steigenden Zinsen, Regulierungen und demografischem Wandel getrieben. Niedrige Baukosteninflation könnte Neubau fördern, doch Genehmigungsverzögerungen bremsen. Die Mietpreisbremse beeinflusst Einnahmen in angespannten Märkten.

Für LEG relevant ist die anhaltende Wohnraumnachfrage durch Zuwanderung und Single-Haushalte. Inflation schützt Mietverträge, die indexiert sind. Anleger in der DACH-Region profitieren von der Stabilität des deutschen Marktes.

Zinsentwicklungen sind entscheidend. Sinkende Leitzinsen könnten Bewertungen heben, während steigende Druck erzeugen. LEGs Bilanzstruktur spielt hier eine Rolle.

Finanzielle Kennzahlen und Bewertung

LEG Immobilien SE weist typische Kennzahlen für den Sektor auf, mit Fokus auf FFO (Funds From Operations) als operatives Ergebnis. Diese Metrik misst die operative Stärke unabhängig von Verkäufen. Die Verschuldung ist branchenüblich hoch, finanziert durch langfristige Darlehen.

Die Aktie notiert qualitativ im Mittelfeld der Peers, abhängig von Marktstimmung. Dividendenpolitik orientiert sich an FFO, um Auszahlungsquoten stabil zu halten. Anleger schätzen die Ausschüttung als Renditequelle.

Verglichen mit Vonovia zeigt LEG eine ähnliche Exposition, aber kleinere Größe. Dies kann Agilität bieten, birgt aber Liquiditätsrisiken.

Relevanz für Anleger in Deutschland, Österreich und der Schweiz

Weiterlesen

Weitere Entwicklungen, Meldungen und Einordnungen zur Aktie lassen sich über die verknüpften Übersichtsseiten schnell vertiefen.

Für deutsche Anleger bietet LEG eine heimische Investition mit Steuervorteilen durch REIT-ähnliche Strukturen. Österreichische und schweizerische Investoren nutzen sie für Diversifikation in Euro-denominierte Assets. Die Liquidität an deutschen Börsen erleichtert Handel.

Im Portfolio passt LEG zu defensiven Strategien, da Mieten rezessionsresistent sind. Kombiniert mit Sektoren wie Versicherungen entsteht Balance. Depotführung über Broker in der Region ist unkompliziert.

Aktuell wichtig ist die Beobachtung von Mietsteigerungen und Portfolio-Recycling. Dies signalisiert operative Stärke.

Risiken und offene Fragen

Zu den Risiken zählen regulatorische Änderungen wie Mietendeckel oder Steuerreformen. Zinssteigerungen erhöhen Refinanzierungskosten. Geopolitische Unsicherheiten wirken sich auf Migration und Nachfrage aus.

Offene Fragen betreffen die Umsetzung der Digitalisierungsstrategie in der Verwaltung. Klimarisiken durch Energieeffizienzstandards fordern Investitionen. Anleger sollten Quartalszahlen auf Leerstandsquoten prüfen.

Insgesamt bleibt LEG ein solider Player, doch Marktschwankungen erfordern Vigilanz. Diversifikation mildert einzelne Risiken.

Für Anleger in Deutschland, Österreich und der Schweiz lohnt der Blick auf LEG als langfristige Position. Die Kombination aus Stabilität und Wachstumspotenzial macht sie attraktiv. Beobachten Sie Branchentrends und Unternehmensupdates.

Disclaimer: Keine Anlageberatung. Aktien sind volatile Finanzinstrumente.

Quelle: www.ad-hoc-news.de